



Partie 3 sur 3 — Cet article fait partie de la série Talking Crypto : « L’euro numérique de l’Europe : un moment Nokia » — Les conséquences stratégiques de la stratégie monétaire numérique de l’Europe.
Un pays de 20 millions d’habitants a trouvé la solution
Le 23 septembre 2025, la Banque nationale du Kazakhstan a lancé un projet pilote d’émission du stablecoin EVO (KZTE) — adossé à la monnaie nationale, le tenge — sur la blockchain Solana [1].
L’émetteur était Intebix, une plateforme d’échange d’actifs numériques enregistrée auprès de l’Astana International Financial Centre. Les partenaires clés étaient la Solana Foundation, Mastercard et Eurasian Bank. Le stablecoin serait intégralement adossé 1:1 aux réserves de tenge, avec des audits mensuels confirmant la parité [1].
En mai 2026, la Bourse du Kazakhstan (KASE) était devenue le premier opérateur de plateforme d’actifs numériques enregistré du pays — numéro d’enregistrement 001 — avec la Solana Foundation comme partenaire d’infrastructure blockchain [2]. La KASE a obtenu une double immatriculation : l’autorisation d’émettre des actifs financiers numériques tokenisés ET d’exploiter une plateforme de négociation pour ceux-ci. Une entité unique gérant le cycle de vie complet d’un actif tokenisé, de l’émission au marché secondaire, au sein d’un même lieu réglementé [2].
En juillet 2026, le Kazakhstan avait alloué 700 millions de dollars issus des réserves de sa Banque nationale pour des investissements liés aux cryptomonnaies [3]. Une mégaville crypto de 6 milliards de dollars — Alatau City — était en construction avec Solana Company comme partenaire d’infrastructure blockchain [3]. Une zone pilote CryptoCity avait été annoncée où les résidents pouvaient acheter, vendre, détenir et payer avec des monnaies numériques sans restrictions [3]. Un ETF Solana avait été lancé sur la Bourse du Kazakhstan [2].
Un pays de 20 millions d’habitants, avec un PIB inférieur à celui de la Belgique, avait fait ce que l’Union européenne, forte de 450 millions d’habitants et d’une économie de 15 000 milliards d’euros, n’a pas fait : il a émis sa monnaie nationale sur une blockchain publique, conservé le soutien de la banque centrale, attiré des partenaires internationaux, créé de la monnaie programmable et s’est positionné pour une pertinence mondiale.
Le Kazakhstan n’a pas construit une CBDC centralisée avec un plafond de détention. Il n’a pas créé une plateforme de règlement propriétaire. Il n’a pas limité sa monnaie numérique à un usage national. Il a choisi des rails ouverts. Il a choisi la plateforme sur laquelle le monde construit déjà. Et il l’a fait tout en conservant le contrôle souverain total sur sa monnaie.
Ce n’est pas un argument théorique. C’est un modèle opérationnel.
Partie 3A : Ce que l’UE devrait faire
1. Émettre un stablecoin en euros sur une infrastructure blockchain ouverte
Le changement le plus important que l’Europe puisse effectuer est de transformer l’euro numérique, d’une CBDC centralisée, en un stablecoin euro natif de la blockchain — émis ou garanti par la BCE, distribué par les banques européennes et accessible sur des réseaux de blockchain publics tels qu’Ethereum, Solana ou Polygon.
Ce n’est pas une proposition radicale. La BCE a déjà l’autorité nécessaire. MiCA fournit déjà le cadre réglementaire pour les tokens d’argent électronique. Le consortium Qivalis construit déjà un stablecoin en euro sur blockchain. Il manque la garantie de l’État et un positionnement mondial.
- Préserver la souveraineté : La BCE garantirait la valeur. Les banques européennes le distribueraient. Les réglementations européennes le régiraient.
- Gagner en influence mondiale : Toute personne disposant d’un portefeuille blockchain — au Sénégal, au Vietnam, en Argentine ou au Brésil — pourrait détenir et effectuer des transactions en euros. Chacune de ces transactions renforce la demande d’actifs libellés en euros.
- Attirer les développeurs : Contrats intelligents, protocoles DeFi, produits financiers tokenisés — tout l’écosystème de monnaie programmable se construirait autour de l’euro, pas seulement autour du dollar.
- Lancer plus rapidement : Pas besoin de construire une plateforme de règlement propriétaire depuis zéro. L’infrastructure existe déjà.
- Concurrencer directement les stablecoins en USD : Sur les mêmes rails, dans les mêmes portefeuilles, dans les mêmes applications — et non dans un système séparé et isolé.
2. Repenser l’euro numérique comme une plateforme, pas un produit
L’euro numérique actuel est conçu comme un produit : un portefeuille spécifique, un plafond de détention spécifique, un ensemble précis de cas d’usage. Les produits sont remplacés. Les plateformes perdurent.
- Open standards: Any qualified European institution can issue euro stablecoins under ECB-backed standards
- Interoperable: Works across multiple blockchains, not locked to one
- Composable: Developers can build applications, payment systems, and financial products on top of it
- Global by default: Not limited to the eurozone in design or ambition
Les propres projets Pontes et Appia de la BCE explorent déjà la technologie des registres distribués (DLT) pour les règlements de gros [4]. Le passage du DLT interbancaire à un euro natif blockchain ouvert au grand public est un saut architectural, pas révolutionnaire.
3. Réformer MiCA pour soutenir l’innovation, pas seulement le contrôle
MiCA a dressé un mur de conformité qui détruit l’écosystème blockchain européen. Les emplois blockchain ont chuté de 90 %. Le financement par capital-risque a reculé de 70 %. Les coûts de conformité ont été multipliés par six [5]. La réglementation doit être recalibrée :
- Reduce licensing costs for early-stage startups — create a limited CASP license similar to the limited EMI license under PSD3
- Address debanking — crypto firms need bank accounts to operate; 86% are being rejected or closed [5]
- Allow sandbox-first entry — let innovators build and test before imposing full compliance burdens
- Harmonise enforcement — 27 member states interpreting MiCA differently creates fragmentation, not unity
4. Adopter le modèle kazakh pour l’émission de stablecoins en euros
- Central bank backing (sovereignty)
- Public blockchain rails (global accessibility)
- Regulated exchange as issuer (institutional credibility)
- International partners (Mastercard, Solana Foundation)
- Monthly audits (transparency)
- Sandbox framework (test before scaling)
L’Europe dispose d’institutions plus solides, de marchés de capitaux plus profonds et d’une monnaie plus fiable que le Kazakhstan. Si le Kazakhstan peut le faire, l’Europe n’a aucune excuse pour ne pas le faire.
5. Penser mondial dès le premier jour
- Emerging markets: Senegal, Vietnam, Argentina — countries that could benefit from euro-denominated digital money
- Cross-border trade: European businesses settling with partners worldwide
- Remittance corridors: Millions of diaspora communities sending money to and from Europe
- Institutional settlement: Tokenised securities, cross-border corporate treasury, DeFi liquidity
Chaque stablecoin en euros détenu au Sénégal est une demande de réserves en euros. Chaque transaction réglée en euros sur une blockchain est un vote pour l’euro comme unité de compte de l’économie numérique. C’est ainsi que le dollar gagne. L’Europe devrait jouer le même jeu.
Partie 3B : Ce que Volt Europa devrait faire
Volt Europa a été fondé sur la promesse d’une pensée paneuropéenne, de politiques fondées sur les preuves et du courage d’imaginer une Europe qui mène plutôt qu’elle ne suit. En matière de monnaie numérique, Volt a choisi de défendre l’euro numérique — un instrument défensif et tourné vers l’intérieur — sans plaider pour l’alternative ouverte et compétitive à l’échelle mondiale que les faits exigent.
1. Adopter l’« euro natif blockchain » comme position officielle du parti
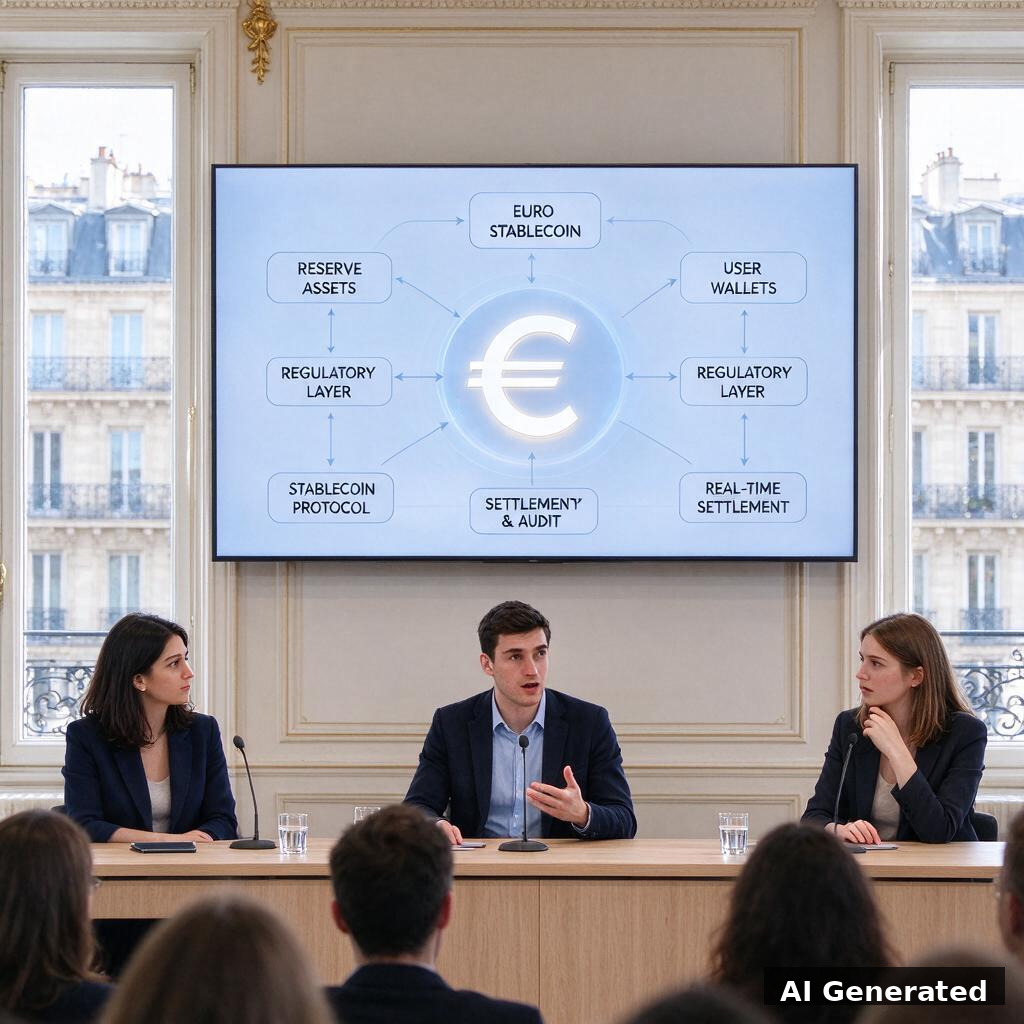
Volt devrait adopter formellement une position de principe soutenant l’émission de stablecoins libellés en euros sur une infrastructure blockchain publique — adossés à la BCE, distribués par les banques européennes et conçus pour une adoption mondiale.
Ce n’est pas un rejet de l’euro numérique. C’est la reconnaissance du fait que l’euro numérique, tel qu’il est conçu aujourd’hui, est insuffisant. Un stablecoin en euros natif blockchain compléterait l’euro numérique en apportant la portée mondiale et la programmabilité qu’une CBDC centralisée ne peut pas offrir.
2. Faire avancer la réforme de MiCA au Parlement européen
Les eurodéputés de Volt devraient plaider pour : une licence CASP allégée pour les startups (charge de conformité réduite pour les entreprises en phase de démarrage), des dispositions anti-debanking obligeant les banques à justifier la fermeture des comptes des entreprises crypto, un modèle d’accès réglementaire fondé sur le bac à sable, et une application harmonisée de MiCA dans les 27 États membres.
3. Réclamer une stratégie européenne des stablecoins — pas seulement un euro numérique
Volt devrait recadrer le débat. La question n’est pas « euro numérique ou pas d’euro numérique ». La question est : quelle est la stratégie monétaire numérique complète de l’Europe ?
- A retail CBDC (the digital euro) for domestic payment resilience
- Euro-denominated stablecoins on open blockchain rails for global reach
- Tokenised deposits for institutional settlement
- Regulatory reform to support innovation across all three
Volt devrait être le parti qui dit : « Il nous faut les quatre. Pas seulement celui qui nous donne le contrôle. »
4. Utiliser l’exemple du Kazakhstan
Le Kazakhstan est un outil rhétorique puissant. Quand les critiques disent « on ne peut pas émettre une monnaie nationale sur une blockchain publique », la réponse est : « Le Kazakhstan l’a déjà fait. En septembre 2025. Sur Solana. Avec Mastercard comme partenaire. Et leur Bourse construit désormais dessus. »
Quand les critiques disent « c’est trop risqué », la réponse est : « Le Kazakhstan a alloué 700 millions de dollars de ses réserves nationales pour des investissements crypto. Ils construisent une mégapole crypto de 6 milliards de dollars. Ils n’ont pas peur de l’avenir — ils le construisent. »
Quand les critiques disent « la BCE ne fera jamais cela », la réponse est : « La BCE explore déjà le DLT pour les règlements de gros via Pontes et Appia. Le pas vers le grand public est architectural, pas révolutionnaire. Le Kazakhstan l’a franchi en six mois. »
5. Le présenter comme une indépendance européenne, pas comme un plaidoyer crypto
- Right now, if you want to move value on a blockchain, you use US dollars (99% of stablecoins)
- If Europe issues a euro stablecoin on open blockchain rails, Europeans — and anyone in the world — can transact in euros on the same infrastructure
- This strengthens the euro’s global role, generates demand for euro-denominated assets, and reduces Europe’s dependence on dollar-dominated digital finance
- It is the digital equivalent of building European infrastructure — roads, railways, payment systems — that connects Europe to the world on European terms
C’est la souveraineté ET l’influence. Pas la souveraineté au détriment de l’influence.
En résumé
L’Europe n’a pas à choisir entre souveraineté et influence mondiale. Elle peut avoir les deux. Le Kazakhstan l’a prouvé.
L’euro numérique, tel qu’il est conçu aujourd’hui, apporte la souveraineté mais sacrifie l’influence. Les stablecoins en dollars offrent une portée mondiale mais renforcent le dollar, pas l’euro. La synthèse — un stablecoin en euros natif blockchain adossé à la BCE — est la voie qui procure les deux.
Volt Europa a été fondé pour imaginer une Europe qui mène. En matière de monnaie numérique, il applaudit actuellement un produit qui arrivera avec trois ans de retard, sur une plateforme que le monde a déjà dépassée, avec un plafond de détention qui garantit qu’il ne pourra pas rivaliser.
Le parti conçu pour penser au-delà des frontières ne devrait pas défendre un portefeuille numérique incapable de les franchir.
Souveraineté ET influence. Rails ouverts ET valeurs européennes. Soutien d’une banque centrale ET portée mondiale. Ce n’est pas un compromis. C’est la seule stratégie qui puisse gagner.
Le Kazakhstan a compris. La question est de savoir si l’Europe — et Volt — comprendront avant que la fenêtre ne se ferme.
Références
[1] Superteam Kazakhstan. (2025). Kazakhstan launches first stablecoin in tenge on Solana blockchain. Lien
[2] Solana Compass. (2026). Kazakhstan Stock Exchange Becomes Country’s First Registered Digital Asset Platform Operator on Solana. Lien
[3] IntelliNews. (2026). Kazakhstan aims to create Central Asia’s crypto capital. Lien
[4] Whitworth, A. & Bilotta, N. (2025). A GENIUS Response? EU Digital Money: Rules, Euro Stablecoins and CBDCs. IAI. Lien
[5] Coincub. (2025). Europe Crypto Report 2025. Lien
[6] European Central Bank. (2026). FAQs on the digital euro. Lien
[7] Kapron, Z. (2026). Euro Stablecoins Are Scaling While The Digital Euro Waits On Brussels. Forbes. Lien
[8] StablecoinBeat. (2026). Digital Euro vs Open Stablecoins: Europe’s Digital Money Choice. Lien
[9] Bundesverband deutscher Banken. (2025). The digital euro is not an answer to U.S. stablecoins. Lien
[10] Spark Money. (2026). Asia’s Stablecoin Strategy. Lien
[11] Schaaf, J. (2025). From hype to hazard: what stablecoins mean for Europe. ECB Blog. Lien
[12] Centre for European Reform. (2026). Europe’s future: Grounds for hope? Annual Report 2025. Lien
Divulgation AI : Cet article a été créé avec l’assistance de l’intelligence artificielle. Les idées, analyses et opinions exprimées sont les miennes — l’IA a été utilisée pour aider à composer, structurer et affiner mes notes et pensées personnelles en contenu écrit final. Les images et vidéos présentées dans cet article ont également été générées à l’aide d’outils d’IA, basées sur mes propres prompts créatifs et directives.
