



Comment la Grande-Bretagne sous-finance, le capital s’installe — et les vulnérables en pâtissent.
Un mot revient sans cesse quand politiciens et think tanks décrivent le système de prise en charge sociale en Angleterre : loterie. The King’s Fund, le think tank santé le plus respecté du pays, l’a justement utilisé dans un titre. Les journaux aussi. Mais une loterie, c’est ce à quoi on joue pour s’amuser un samedi soir. Personne ne devrait avoir à y jouer pour être lavé, habillé et en sécurité à 85 ans.
La réalité est pire que la métaphore. À Thurrock, 7 680 personnes âgées pour 100 000 reçoivent des soins de longue durée. À Medway — un conseil aux caractéristiques démographiques et économiques similaires — seulement 4 810 le font. Cela représente un écart de 60 % entre deux villes qui semblent identiques sur le papier [1]. Parmi les adultes d’âge actif, la variation est encore plus scandaleuse : jusqu’à 101 % entre conseils comparables [1]. Plus de la moitié des conseils anglais affichent des écarts de 20 % ou plus.
Ce n’est pas une histoire de besoins. C’est une histoire d’argent — qui paie, qui ne paie pas, et qui disparaît discrètement des comptes.
L’État paie insuffisamment. Tous les autres paient la différence.
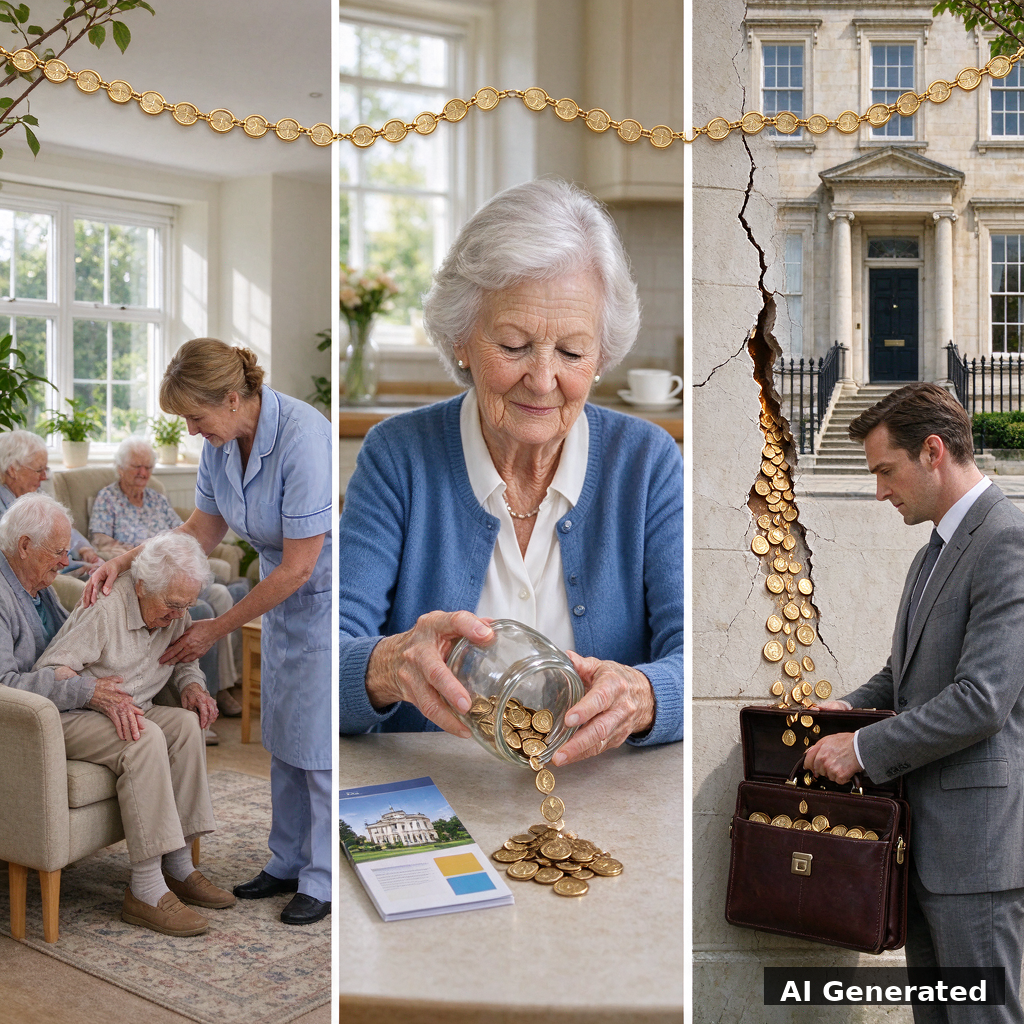
Commencez par le scandale évident : l’État ne paie pas suffisamment pour les soins. Les conseils sont pratiquement les seuls acheteurs de lits en maison de retraite dans leur zone — une monopsonie, en langage économique — et ils fixent le prix. Ce prix se situe régulièrement en dessous du coût réel des soins. La Homecare Association parle d’une « réalité brutale » : des tarifs de contractualisation qui « ne permettent pas aux prestataires de soins de respecter leurs obligations légales » [2]. Le rapport 2025 du Health and Social Care Committee est encore plus direct : le marché des prestataires est « en détresse, peinant à couvrir les coûts existants par les tarifs » [3]. Alors qui comble l’écart ? Vous — si vous avez la malchance d’avoir besoin de soins et des avoirs supérieurs à £23,250. Les personnes autofinancées paient 40 à 41 % de plus que les résidents financés par le conseil pour la même chambre et les mêmes soins dans le même établissement [4]. La personne qui a économisé toute sa vie subventionne discrètement le sous-financement de l’État. La Competition and Markets Authority l’avait documenté il y a dix ans. Ce problème n’a pas disparu. Il est devenu le système. Et voici l’arithmétique cruelle de la « réforme » : les dépenses consacrées aux soins ont augmenté en termes réels chaque année de 2015/16 à 2021/22 — et pourtant le nombre de personnes recevant des soins de longue durée a diminué, passant de 873,000 à 818,000. Le nombre de personnes âgées bénéficiant de soins financés par l’État a chuté de 10 % [3]. Plus d’argent entre, moins de personnes aidées. Ce n’est pas seulement un sous-financement. C’est une machine qui transforme l’argent public en autre chose que des soins.
Le marché ne s’effondre pas. Il se consolide — et c’est pire.
Voici la partie que les gros titres déforment. On continue de lire que « les maisons de retraite ferment » comme si le secteur se contractait. Ce n’est pas le cas. Le secteur est en train d’être accaparé. Entre 2015 et 2020, 1,578 maisons de retraite ont fermé, délogeant 48,600 personnes âgées [5]. Mais pour chaque nouvel établissement qui ouvre, deux ferment — et les survivants ne sont pas les petites maisons familiales qui jalonnaient autrefois chaque ville. Ce sont de grandes chaînes d’envergure, beaucoup appartenant à des sociétés d’investissement [5]. L’équipe de recherche CUSP de l’University of Surrey a constaté que les lits fournis publiquement ont chuté de 88 % entre 1980 et 2018 ; les entreprises privées gèrent désormais environ 84 % du marché ; et environ 12 % de tous les lits sont entre les mains du capital-investissement, des fonds spéculatifs ou des real-estate investment trusts [6]. Et c’est là que l’histoire cesse d’être une question d’économie pour devenir une histoire de cruauté. L’argent fuit des établissements. CUSP a calculé qu’environ 10 % des revenus totaux du secteur sortent chaque année — en frais de direction, dividendes, intérêts et loyers [6]. Les sociétés d’investissement achètent des maisons de retraite avec de l’argent emprunté (rachats avec effet de levier), dépouillent la propriété, la vendent, puis la relouent à la société exploitante. Elles externalisent les bénéfices. Southern Cross s’est effondré en 2011 selon exactement ce modèle. Four Seasons a suivi en 2019. Les chaînes de maisons de retraite qui font faillite ne tombent pas parce que l’État refuse de payer — elles échouent parce que ceux qui les possédaient avaient déjà retiré l’argent [6][7]. Les preuves montrent que c’est pire pour les résidents. La plus grande revue systématique jamais réalisée sur le capital-investissement dans le secteur de la santé — 1,778 études examinées, 55 évaluées — a conclu que la propriété par des PE était « le plus souvent associée à des augmentations des coûts » et avait des « effets mitigés à nocifs sur la qualité, » sans impacts systématiquement bénéfiques ailleurs [7]. La seule étude britannique assez rigoureuse pour être incluse a conclu que le financement par capital-investissement et la propriété à but lucratif sont associés à une moindre qualité dans les maisons de retraite anglaises [7]. L’analyse américaine la plus complète a trouvé que la propriété par capital-investissement était associée à une augmentation d’environ 10 % de la mortalité des résidents à court terme [6]. Les travailleurs à l’intérieur des établissements racontent la même histoire. Le personnel soignant interrogé après des rachats décrivait des effectifs insuffisants, des managers sous pression pour ne pas recruter d’intérimaires, des erreurs médicamenteuses, des fournitures rationnées — « incapables de se procurer du matériel de base comme des chaises percées ou des protections hygiéniques » [6]. Et quand des établissements échouent de façon catastrophique, qui les possédait ? Des chercheurs d’Oxford ont constaté que 98 % des maisons de retraite fermées par le régulateur pour mise en danger des résidents étaient exploitées à but lucratif — alors même que les établissements à but lucratif ne représentaient que 82 % des maisons [8]. Une seule entreprise, Atlas Project Team, s’est vue ordonner la fermeture de 14 établissements après qu’un examen de la protection des adultes ait documenté 2,600 cas d’isolement [8]. Donc la synthèse est désagréable : l’État paie trop peu, le capital arrive, les petites structures indépendantes disparaissent, les chaînes financiarisées prennent le relais — et tous les résultats mesurables pour les personnes à l’intérieur empirent.
Ce sont d’abord les endroits les plus pauvres qui se vident.
C’est là que la «loterie» fait le plus de dégâts. Les maisons de retraite ne s’implantent pas là où les besoins sont les plus grands. Elles s’implantent là où le profit est possible. La recherche d’Oxford a constaté que les établissements se concentrent dans les zones aisées, où les entreprises peuvent attirer des résidents payant eux-mêmes, tandis que les localités défavorisées se retrouvent sans offre suffisante [8]. Les chiffres le confirment : une étude de la London School of Economics a révélé que 41 % des personnes âgées dans le quintile le plus défavorisé avaient des besoins de soins non satisfaits — contre 19 % dans le quintile le moins défavorisé [3]. Deux millions de plus de 65 ans et 1,5 million d’adultes en âge de travailler ne reçoivent pas les soins auxquels ils ont droit [3]. La loterie des codes postaux n’est pas une anomalie de la formule de financement. C’est l’aboutissement prévisible d’un marché qui suit l’argent, pas les besoins.
Chaque « solution » discute de qui paie — jamais de qui la met en œuvre.
Que propose donc Westminster ? La dernière idée, cosignée par l’ancien ministre des pensions Steve Webb, est une assurance sociale à inscription automatique — une « prime de prise en charge sociale » pour les plus de 40 ans, calquée sur les régimes de retraite des employeurs, avec une possibilité de se désinscrire, qui vous permet d’obtenir une réduction sur les futurs frais de soins [9]. C’est politiquement astucieux : appelez cela une assurance, pas un impôt. Cela mutualise le risque catastrophique. Mais lisez-le attentivement. Il corrige le côté payeur du contrat brisé. Il ne dit rien du marché défaillant qui reçoit l’argent. Si vous versez plus de livres dans la même chaîne d’achat — des conseils qui sous-payent, du capital-investissement qui ponctionne, des résidents finançant eux-mêmes leurs soins qui subventionnent les autres — l’argent s’évapore de la même manière qu’auparavant. L’alternative du King’s Fund — accès universel, plafonnement des coûts, financement national — est plus honnête quant au problème de la mise en œuvre, mais c’est le même menu vieux de dix ans [1]. Et le plafond des coûts qui était censé protéger les gens ? Rachel Reeves l’a annulé en juillet 2024 [3]. Pendant ce temps, la main-d’œuvre qui maintenait le système est poussée vers la sortie. Après que le Brexit a coupé l’arrivée des travailleurs de soins de l’UE, le gouvernement Johnson a ouvert une voie de visa pour travailleurs des soins en février 2022 ; plus de 111 000 travailleurs sont arrivés par ce biais [10]. Puis le Home Office a claqué la porte en juillet 2025 — mettant fin au recrutement à l’étranger pour les services sociaux [10]. Le secteur compte désormais 131 000 postes vacants en Angleterre seulement — un taux de vacance de 8,3 %, presque trois fois le taux moyen de l’économie — et aura besoin de 540 000 postes supplémentaires d’ici 2040 [10]. Le livre blanc du gouvernement affirme que « travailleurs britanniques » remplaceront les migrants. Il n’apporte aucune preuve que les migrants aient jamais remplacé des travailleurs britanniques ; il reconnaît, selon ses propres termes, que le faible recrutement national est le résultat de faibles rémunérations et de mauvaises conditions de travail [10]. Le marteau du débat sur l’immigration est retombé sur la tête des personnes âgées qu’il prétendait protéger.
Et la génération que l’État a déjà laissée tomber ?
C’est là que se situe WASPI, et ce n’est pas un détail — c’est le centre moral. Les femmes nées dans les années 1950 qui ont contesté le changement d’âge de la retraite d’État se sont vu dire, après une enquête de six ans du Médiateur, qu’elles avaient subi une injustice et devaient être indemnisées — recommandé entre £1,000 et £2,950 chacune [11]. Le gouvernement l’a rejetée. Deux fois. Aujourd’hui, des députés de dix partis — Labour, Tory, Lib Dem, Green, SNP, DUP et d’autres, une coalition presque inouïe — ont écrit au Premier ministre pour exiger des versements [11]. Ces femmes appartiennent à la même génération qui entre aujourd’hui dans les années où elle aura besoin de soins dans ce système brisé. Réfléchissez au double message. D’abord : l’État n’a pas tenu sa promesse envers vous. Puis : et au fait, nous ne pouvons pas non plus nous permettre de financer vos soins — veuillez cotiser à un régime d’assurance sociale, ou vous financer vous-même jusqu’à épuisement des fonds. L’État demande aux jeunes d’assurer les personnes âgées, ne tient pas sa parole envers elles, et répartit de façon inégale ce qu’il dépense selon les codes postaux, via un marché qui laisse filer un dixième de ses revenus vers les investisseurs.
À retenir
Le système de prise en charge en Angleterre ne dysfonctionne pas par manque de propositions ingénieuses. Il échoue parce que chaque proposition depuis trente ans pose la même question — qui doit payer ? — alors que la vraie question est pourquoi l’argent ne se transforme-t-il pas en soins ? La réponse est structurelle : un État qui sous-paie, un marché qui récompense l’extraction plutôt que le soin, une main-d’œuvre traitée comme jetable, et une classe politique qui considère la dignité comme un problème budgétaire. Tant que nous ne corrigerons pas le volet prestation — qui possède les maisons, qui les équipe en personnel, et s’il est possible d’extraire du profit des personnes vulnérables — la loterie restera truquée. Et ceux qui la perdront continueront d’être ceux qui n’ont pas les moyens de jouer.
Références
[1] Thomas, R. (2026). La loterie des codes postaux des services sociaux révélée : une étude met à nu l’énorme disparité d’accès selon les zones. The Independent. https://www.independent.co.uk/news/health/social-care-postcode-lottery-study-uk-b3064828.html
[2] Care England / Homecare Association. (2025). Le rapport de la Homecare Association expose la dure réalité de la passation des prestations de soins. https://www.careengland.org.uk/homecare-association-report-outlines-the-stark-reality-of-commissioning-care/
[3] House of Commons Health and Social Care Committee. (2025). Réforme des services sociaux pour adultes : le coût de l’inaction (Deuxième rapport de la session 2024–25). Parlement du Royaume-Uni. https://publications.parliament.uk/pa/cm5901/cmselect/cmhealth/368/report.html
[4] Bach-Mortensen, A., Goodair, B., et al. (2025). Le système de soins à deux vitesses en Angleterre aggrave les inégalités en matière de services sociaux. Université de Birmingham / LSE. https://research.birmingham.ac.uk/files/272596813/Bach-MortensenA2025Englands_AAM.pdf
[5] Iqbal, A., Kinghorn, P., Glasby, J., Tanner, D., Allen, K., Zafar, S., & Roberts, T. (2026). Une exploration des coûts des fermetures d’établissements de soins résidentiels : une approche méthodologique mixte. Journal of Long-Term Care. https://journal.ilpnetwork.org/en/articles/10.31389/jltc.386
[6] Corlet Walker, C., Kotecha, V., Druckman, A., & Jackson, T. (2022). Tenus en otage : que se passe-t-il lorsque des sociétés d’investissement prennent le contrôle des maisons de soins au Royaume-Uni (Document de travail CUSP n° 35). Centre pour la compréhension de la prospérité durable, Université de Surrey. https://cusp.ac.uk/themes/aetw/wp35/
[7] NHS Support Federation. (2023). Une étude établit un lien entre le capital-investissement et la dégradation des soins. The Lowdown. https://lowdownnhs.info/news/study-links-private-equity-to-poorer-care/
[8] Wall, T. (2024). Des sociétés privées géraient presque toutes les maisons de soins qui ont été contraintes de fermer pour des manquements en Angleterre. The Guardian. https://www.theguardian.com/society/2024/oct/06/private-firms-ran-almost-all-care-homes-forced-to-shut-for-breaches-in-england
[9] Shaw, V. (2026). Le dispositif d’inscription automatique pourrait aider à financer les soins sociaux, déclare l’ancien ministre des pensions. Yahoo News UK / Press Association. https://uk.news.yahoo.com/auto-enrolment-scheme-could-help-230100272.html
[10] Kilkey, M., & Lingham, J. T. (2025). Le fait de fermer les emplois d’aide sociale aux travailleurs migrants ne fera qu’affaiblir un secteur déjà en crise. The Conversation / Centre for Care. https://centreforcare.ac.uk/care-workforce-change/2025/08/closing-off-social-care-jobs-to-migrant-workers-will-only-harm-a-sector-thats-already-in-crisis/
[11] Harris, K. (2026). Andy Burnham fait face à une nouvelle demande concernant l’indemnisation des femmes WASPI. Daily Express. https://www.express.co.uk/news/politics/2256280/andy-burnham-waspi-women
Divulgation sur l’IA : ce billet a été créé avec l’aide de l’intelligence artificielle. Les idées, les analyses et les opinions exprimées sont les miennes — l’IA a été utilisée pour aider à composer, structurer et affiner mes notes et réflexions personnelles afin d’élaborer le contenu final. Les images et les vidéos présentées dans ce billet ont également été générées à l’aide d’outils d’IA, sur la base de mes propres consignes créatives et de ma direction.
