
Cet article fait partie de la série : « Deutschland for Sale » — Suivi de la vente à la découpe industrielle de l’Allemagne, de l’enquête aux conséquences
Partie 1 : L’enquête · Partie 2 : Le test de l’érosion · Partie 3 : Les causes et la réponse · Partie 4 : Où va l’argent
Les trois premières parties de cette série racontaient une histoire d’usines et de propriété. La partie 1 a compté les ventes records. La partie 2 a demandé si les usines partent réellement. La partie 3 a expliqué pourquoi les propriétaires vendent. Mais il y a une conséquence plus discrète, plus difficile à voir de l’ensemble — et elle peut compter plus que la fermeture d’une usine isolée. C’est la question de l’endroit où va l’argent.
Lorsqu’une entreprise allemande est vendue à un propriétaire étranger, la production peut rester à Mulfingen ou à Münster. Mais les bénéfices de cette entreprise — année après année, tant que le nouvel acquéreur la détient — n’appartiennent plus à l’Allemagne. Ils s’écoulent, par plusieurs canaux distincts, vers le pays d’origine de la société mère. C’est la dimension des flux de capitaux de la cession : pas les machines qui partent, mais le rendement qui s’en va. Et les preuves suggèrent qu’elle est importante, structurelle et en croissance.
La dimension des flux de capitaux de la cession d’entreprises allemandes
La dimension des flux de capitaux saisit quelque chose que les fermetures d’usines et les statistiques d’emploi ne prennent pas en compte du tout. Il ne s’agit pas de savoir si une usine se déplace physiquement — il s’agit de savoir où se retrouve la valeur produite par cette usine. Une usine allemande qui reste en Bavière mais qui envoie ses bénéfices à Abou Dhabi n’alimente, au sens économique, plus l’économie allemande. Elle finance le pays d’origine du nouveau propriétaire. Les machines ronronnent. Les travailleurs pointent. Mais le rendement s’écoule ailleurs.
C’est la quatrième dimension de la série sur la cession. La partie 1 a établi l’ampleur : une vague record d’acquisitions étrangères du Mittelstand allemand et d’entreprises cotées. La partie 2 a testé si la propriété étrangère conduit effectivement à la délocalisation — et a constaté que c’est l’économie, et non le drapeau sur la porte, qui décide. La partie 3 a examiné pourquoi les familles allemandes vendent : crises de succession, coûts énergétiques, charge réglementaire, et le simple fait que l’offre de l’acheteur est trop alléchante pour être refusée.
Nous suivons maintenant l’argent. Car la conséquence la plus durable de la cession n’est pas le moment de la transaction — ce sont les décennies de sortie de capitaux qui suivent.
D’abord, les canaux : comment le capital quitte réellement
Pour comprendre ce qui se passe, il faut cartographier les manières dont le capital s’écoule d’une entreprise allemande appartenant à des étrangers. Il y en a au moins sept.
1. Dividendes et rapatriement des bénéfices. Le canal le plus direct. Une filiale allemande réalise des bénéfices, puis les verse à sa maison-mère étrangère sous forme de dividendes. Cela se produit chaque année, et c’est le mécanisme le plus clair par lequel la valeur produite en Allemagne se retrouve à l’étranger.
2. Le prix d’achat lui-même. Lorsqu’une entreprise allemande est vendue, le produit de la vente revient aux vendeurs. Si ces vendeurs sont des familles allemandes, l’argent reste entre des mains allemandes — mais il quitte l’entreprise. Si les vendeurs sont déjà étrangers — comme avec les fonds de capital-investissement qui retournent des entreprises comme Apleona et Stada — le produit de la vente quitte entièrement le pays [5][6].
3. Érosion par le service de la dette. Beaucoup d’acheteurs étrangers, en particulier les sociétés de capital-investissement, financent des acquisitions par de la dette mise sur la cible elle-même. L’entreprise allemande supporte alors des paiements d’intérêts et de principal envers des prêteurs étrangers pendant des années — une sortie lente et continue qui n’apparaît jamais dans les médias.
4. Redevances, licences et prix de transfert. Une filiale allemande paie souvent sa maison-mère étrangère pour le droit d’utiliser des brevets, des marques et « services de gestion ». Ces frais sont fixés en interne, difficiles à auditer, et peuvent constituer le plus grand canal caché de tous.
5. Migration de la R&D et du siège. Les fonctions à plus forte valeur ajoutée — ingénierie, stratégie, brevets et les salaires qui vont avec — ont tendance à se déplacer avec le temps vers le pays d’origine de la maison-mère. Lorsque les brevets migrent, les bénéfices futurs qu’ils génèrent migrent également.
6. Décisions de réinvestissement. Où vont les bénéfices conservés ? Un propriétaire chinois réalisant des gains en Allemagne peut réinvestir ces bénéfices dans un autre projet — en Allemagne, ou tout aussi facilement, à l’étranger. C’est ce canal qui décide si l’argent reste ou s’en va à long terme.
7. Flux de trésorerie intra-groupe. Les prêts intra-groupe, le cash pooling et les mouvements de trésorerie au sein d’un groupe multinational déplacent le capital vers le centre de gravité de la société mère.
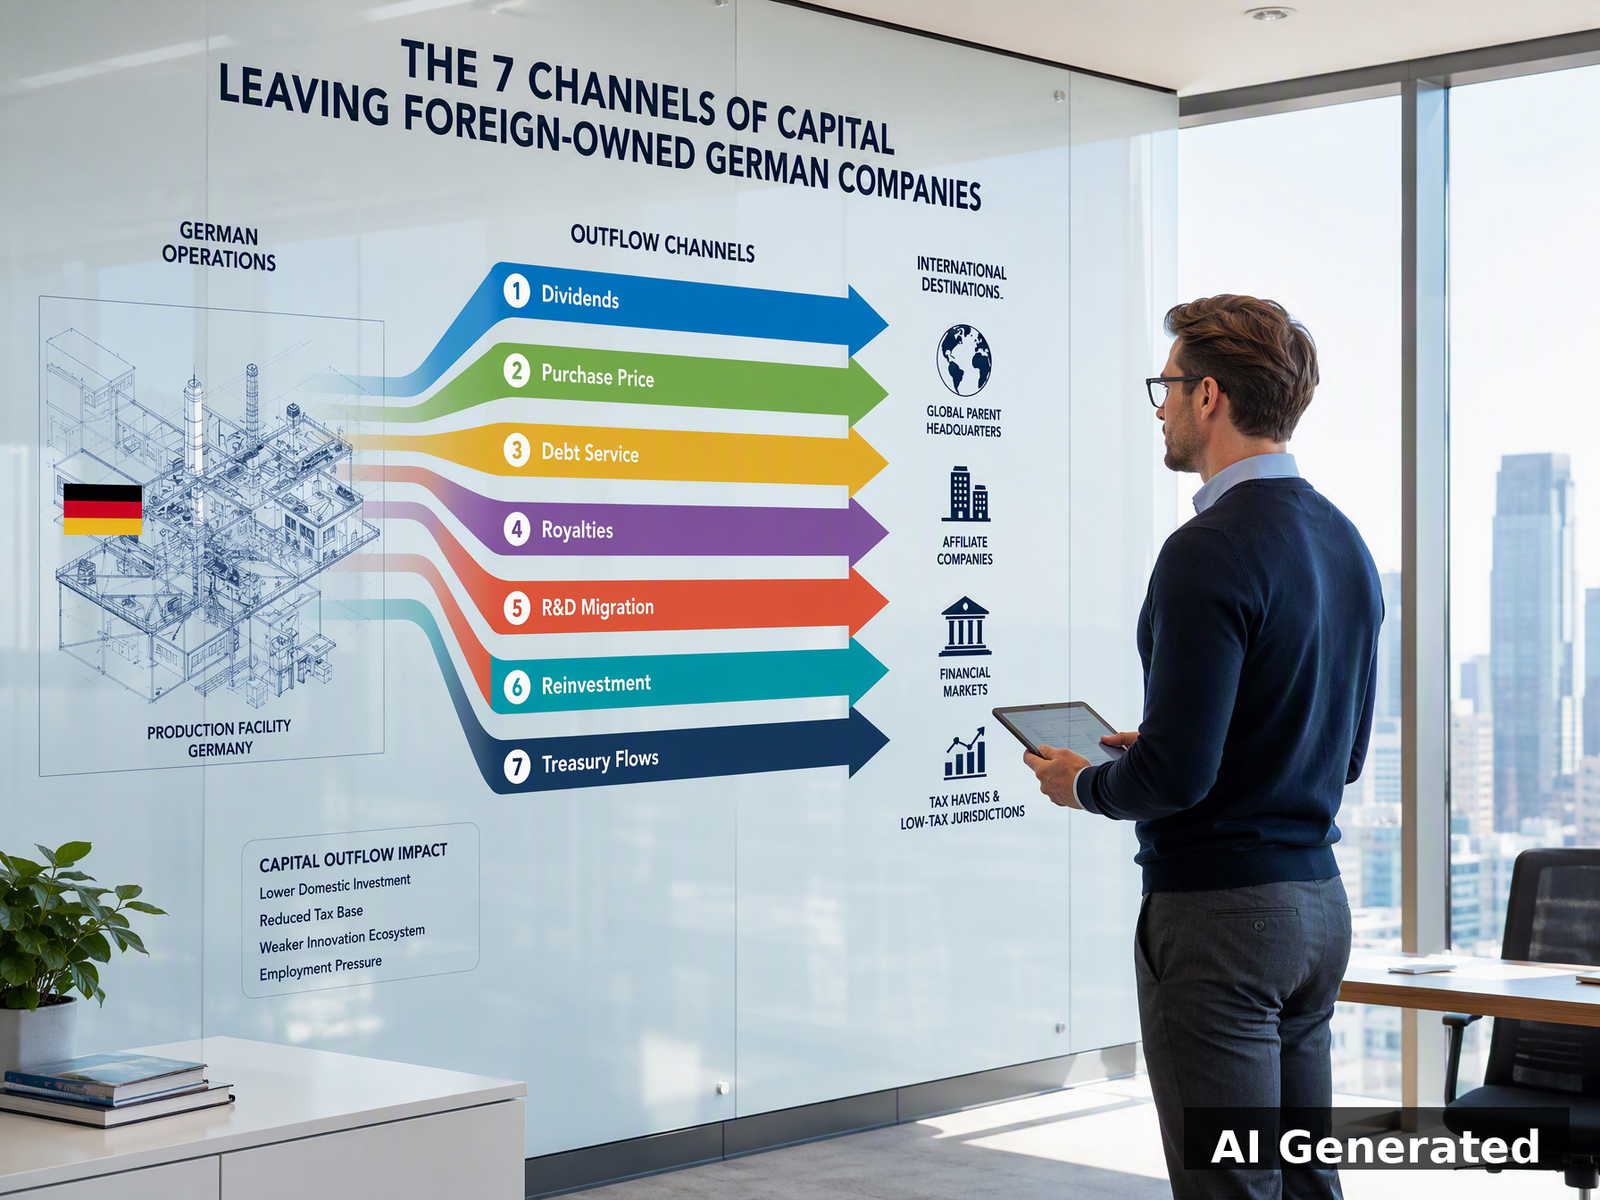
Chaque canal a une orientation. Et les données montrent désormais dans quelle direction le flux net s’oriente.
La direction : le capital allemand s’en va
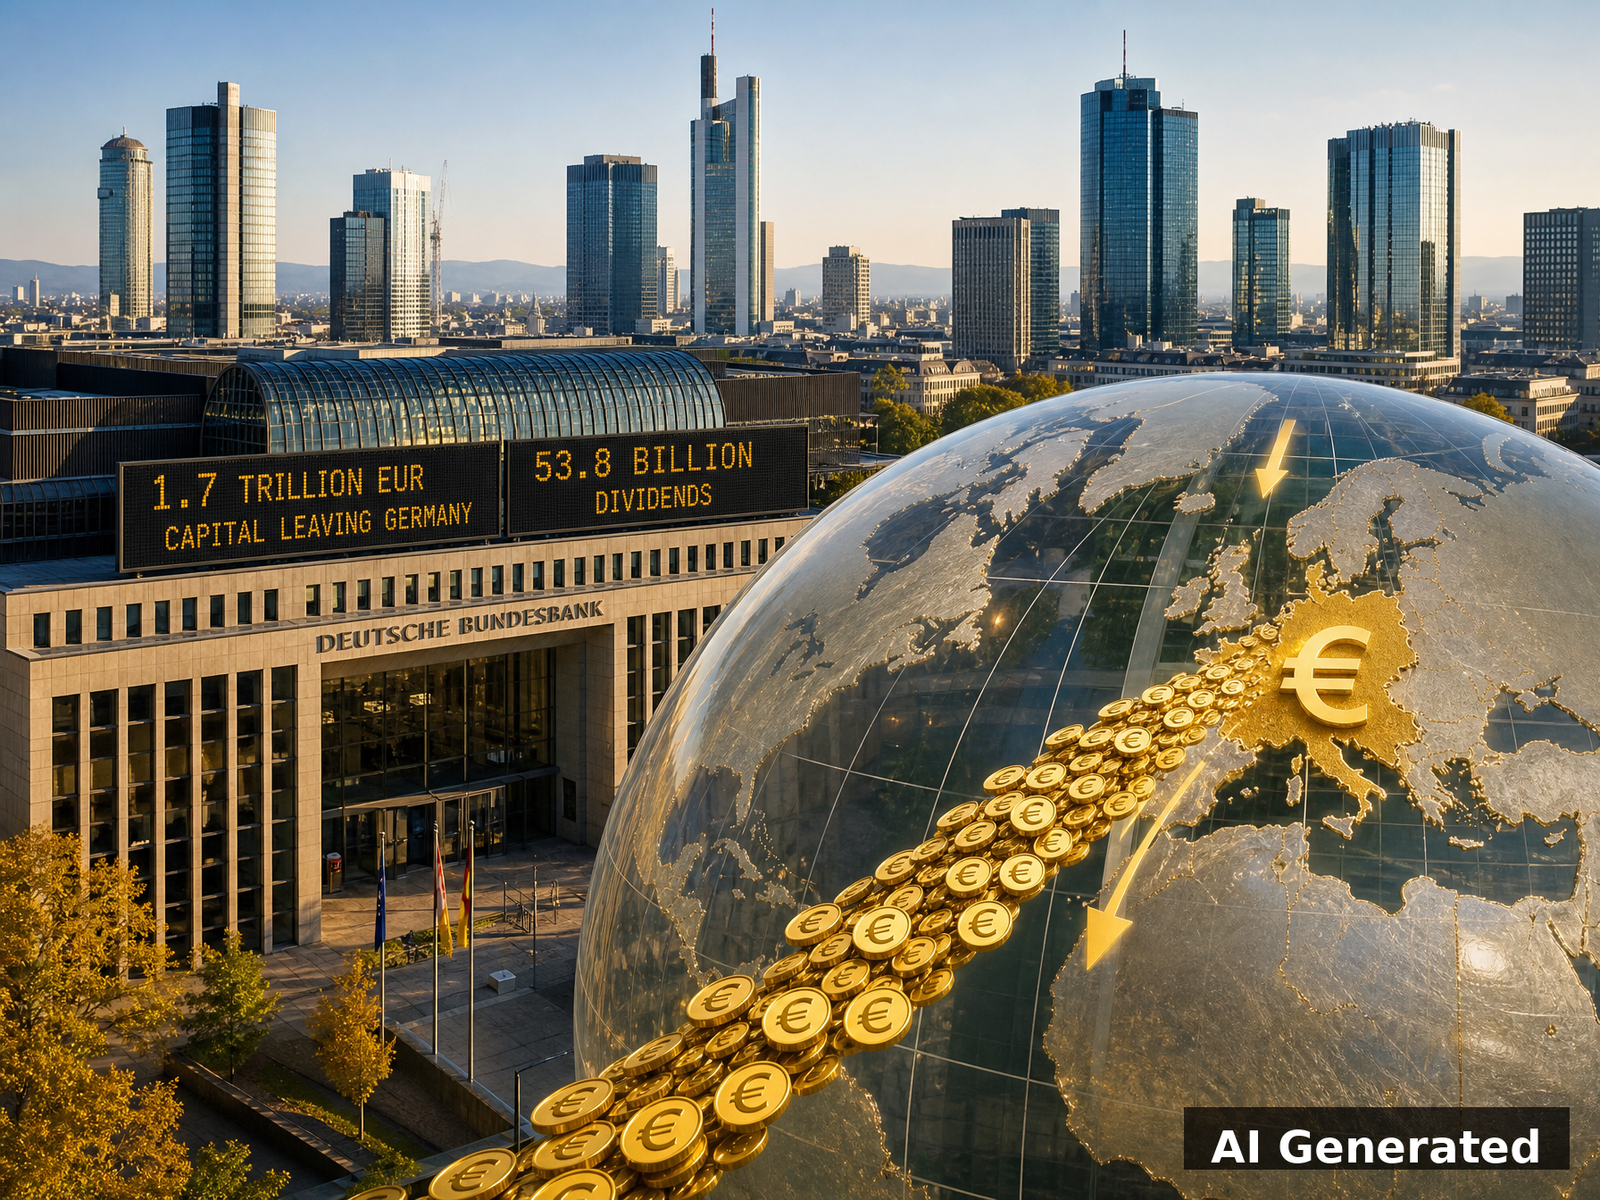
Le signal macro le plus net provient de la Bundesbank. Les entreprises allemandes ont investi près de €1 700 milliards à l’étranger au total depuis 2010 [1]. Et tandis que le capital allemand s’est évacué, les investissements étrangers entrants en Allemagne se sont effondrés. Pendant 2020 et 2021, les entreprises étrangères ont injecté un peu plus de €100 milliards de capitaux propres en Allemagne. De là à mi-2024, ce chiffre est tombé à seulement €62 milliards. La Bundesbank qualifie 2022 de « rupture structurelle statistiquement significative » dans la capacité de l’Allemagne à attirer des capitaux étrangers [1].
Plus révélateur encore est la manière dont les propriétaires étrangers et allemands se comportent différemment. La Bundesbank a constaté que les entreprises allemandes se développant en Chine l’ont fait pour l’essentiel par des bénéfices réinvestis — gardant l’argent dans l’entreprise. D’autres entreprises étrangères, en revanche, ont principalement retiré leurs bénéfices non distribués, réduisant leur capital en Chine [1]. C’est la signature comportementale de la propriété étrangère : extraire plutôt que réinvestir.
Et la sortie de profits n’est pas hypothétique. Les entreprises du DAX — les 40 plus grandes sociétés cotées d’Allemagne — ont versé un record de 53,8 milliards € de dividendes pour l’exercice 2023. Près de la moitié de ce montant, environ 26 milliards €, est allée à des investisseurs étrangers [2]. Les investisseurs nord-américains à eux seuls ont empoché 22,5 % de tous les dividendes du DAX, et les investisseurs américains détenaient plus de 200 milliards € d’actions allemandes [2]. En 2026, le total des dividendes avait atteint un nouveau record de 55,3 milliards € — et la part partant à l’étranger avait grimpé à 49,8 %, selon EY [3].
Prenez le temps d’y réfléchir. La moitié des bénéfices distribués par les entreprises phares de l’Allemagne s’écoule désormais hors du pays. Voilà la dimension des flux de capitaux, exprimée en chiffres.
Précédent dans cette série : Deutschland à vendre, Partie 3 : Pourquoi ils vendent — Les moteurs et la réponse politique — Pourquoi les familles allemandes vendent leurs entreprises
Le changement plus profond : la fin de la Deutschland AG
Pour comprendre pourquoi cela importe, il faut saisir ce qu’elle a remplacé. Pendant la majeure partie de l’après-guerre, l’Allemagne avait une structure de propriété distinctive — la soi-disant « Deutschland AG ». Les banques et compagnies d’assurance allemandes, avant tout Deutsche Bank et Allianz, se trouvaient au centre d’un dense réseau de participations croisées dans l’industrie allemande. Les profits circulaient à l’intérieur du système allemand. Des entreprises allemandes détenaient d’autres entreprises allemandes. Le système était opaque pour les étrangers, mais il maintenait le capital — et le contrôle — au niveau national [4].
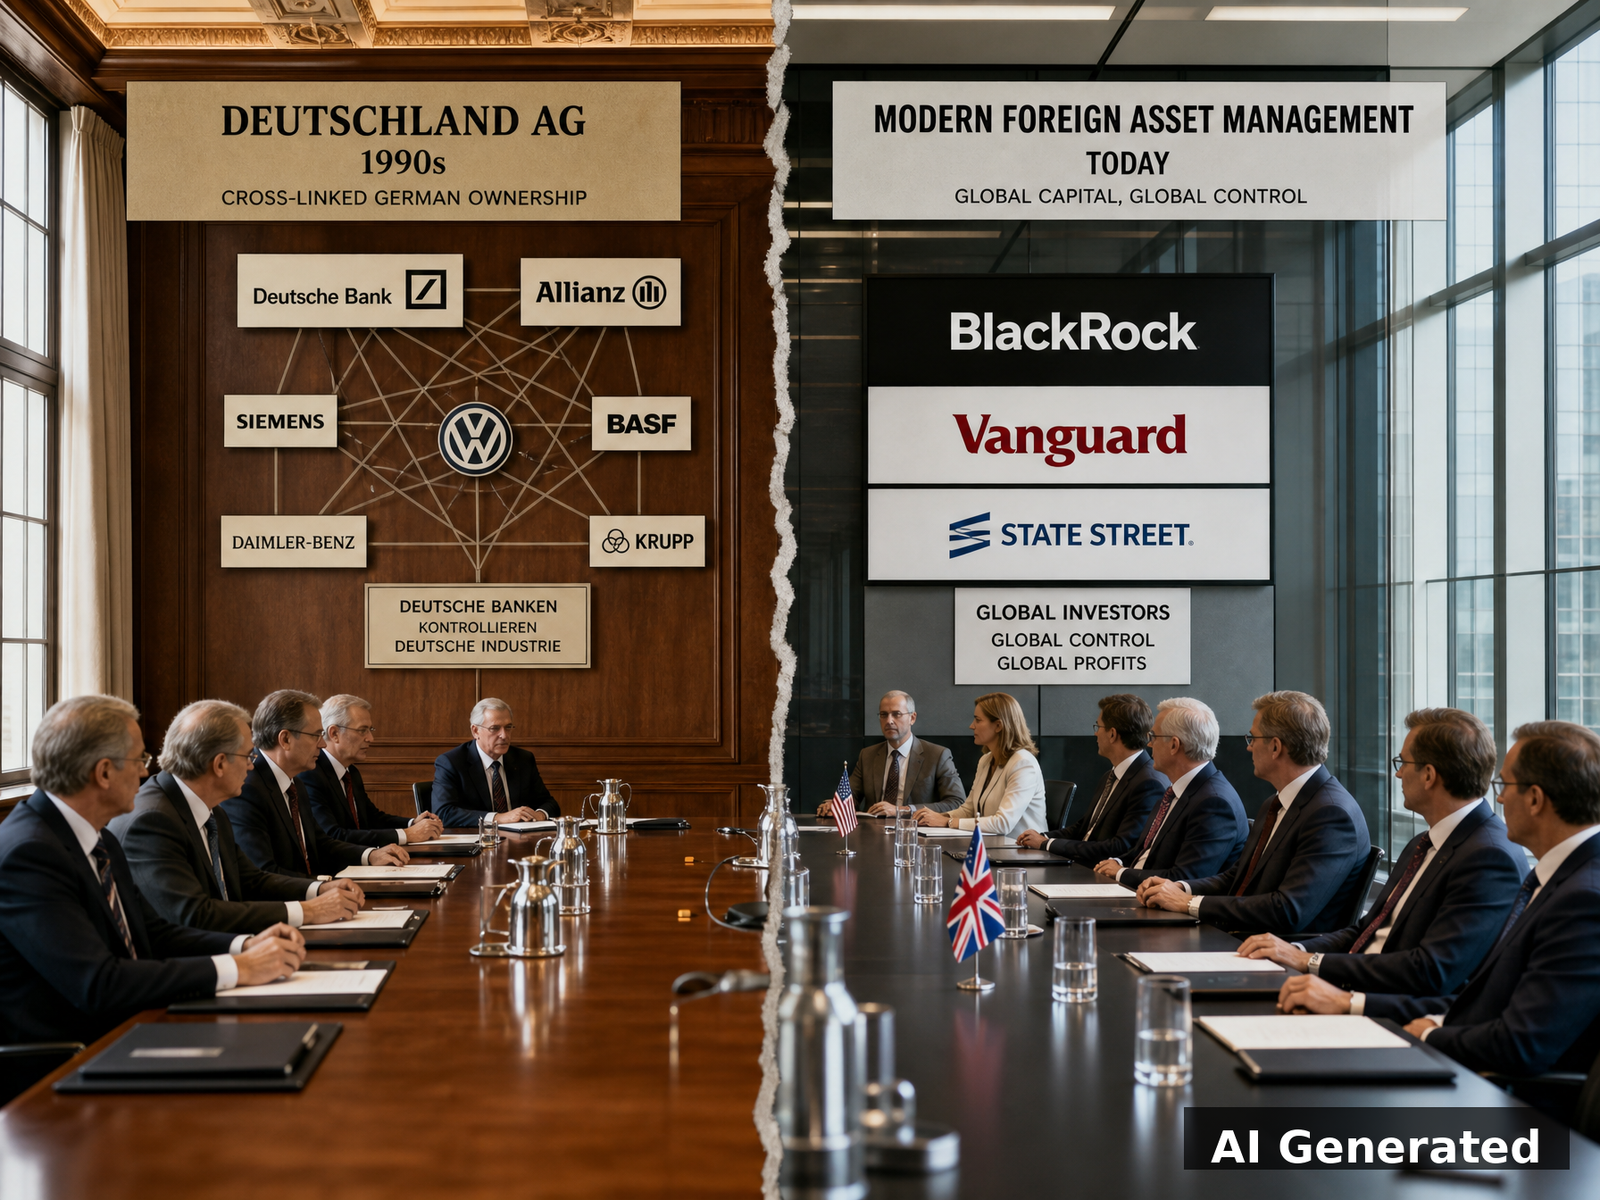
Ce système a été délibérément démantelé. Au début des années 2000, le gouvernement Schröder a réduit l’impôt sur les plus‑values lié à la vente de participations, ouvrant le marché allemand aux investisseurs étrangers [4]. La Deutschland AG s’est dissoute. À sa place est venue l’ère de la gestion d’actifs : Blackrock, Vanguard et State Street — les “Big Three” — gèrent désormais conjointement €27.3 trillion et sont les principaux actionnaires de nombreuses entreprises du DAX. Blackrock à lui seul détient environ 11 pour cent de toutes les actions du DAX [4].
C’est l’histoire plus profonde derrière ces ventes massives. Il ne s’agit pas seulement d’achats d’entreprises allemandes individuelles. C’est que le système qui maintenait le capital allemand et la propriété allemande entre des mains allemandes a été remplacé par un système dans lequel les principaux propriétaires de l’industrie allemande sont des gestionnaires d’actifs étrangers et des acquéreurs étrangers. Les bénéfices, les dividendes et le contrôle s’écoulent de plus en plus vers l’extérieur.
Ce que cela signifie pour les acquisitions 2024–2026
Revenons maintenant aux transactions spécifiques de cette série. Chacune présente une signature de flux de capitaux :
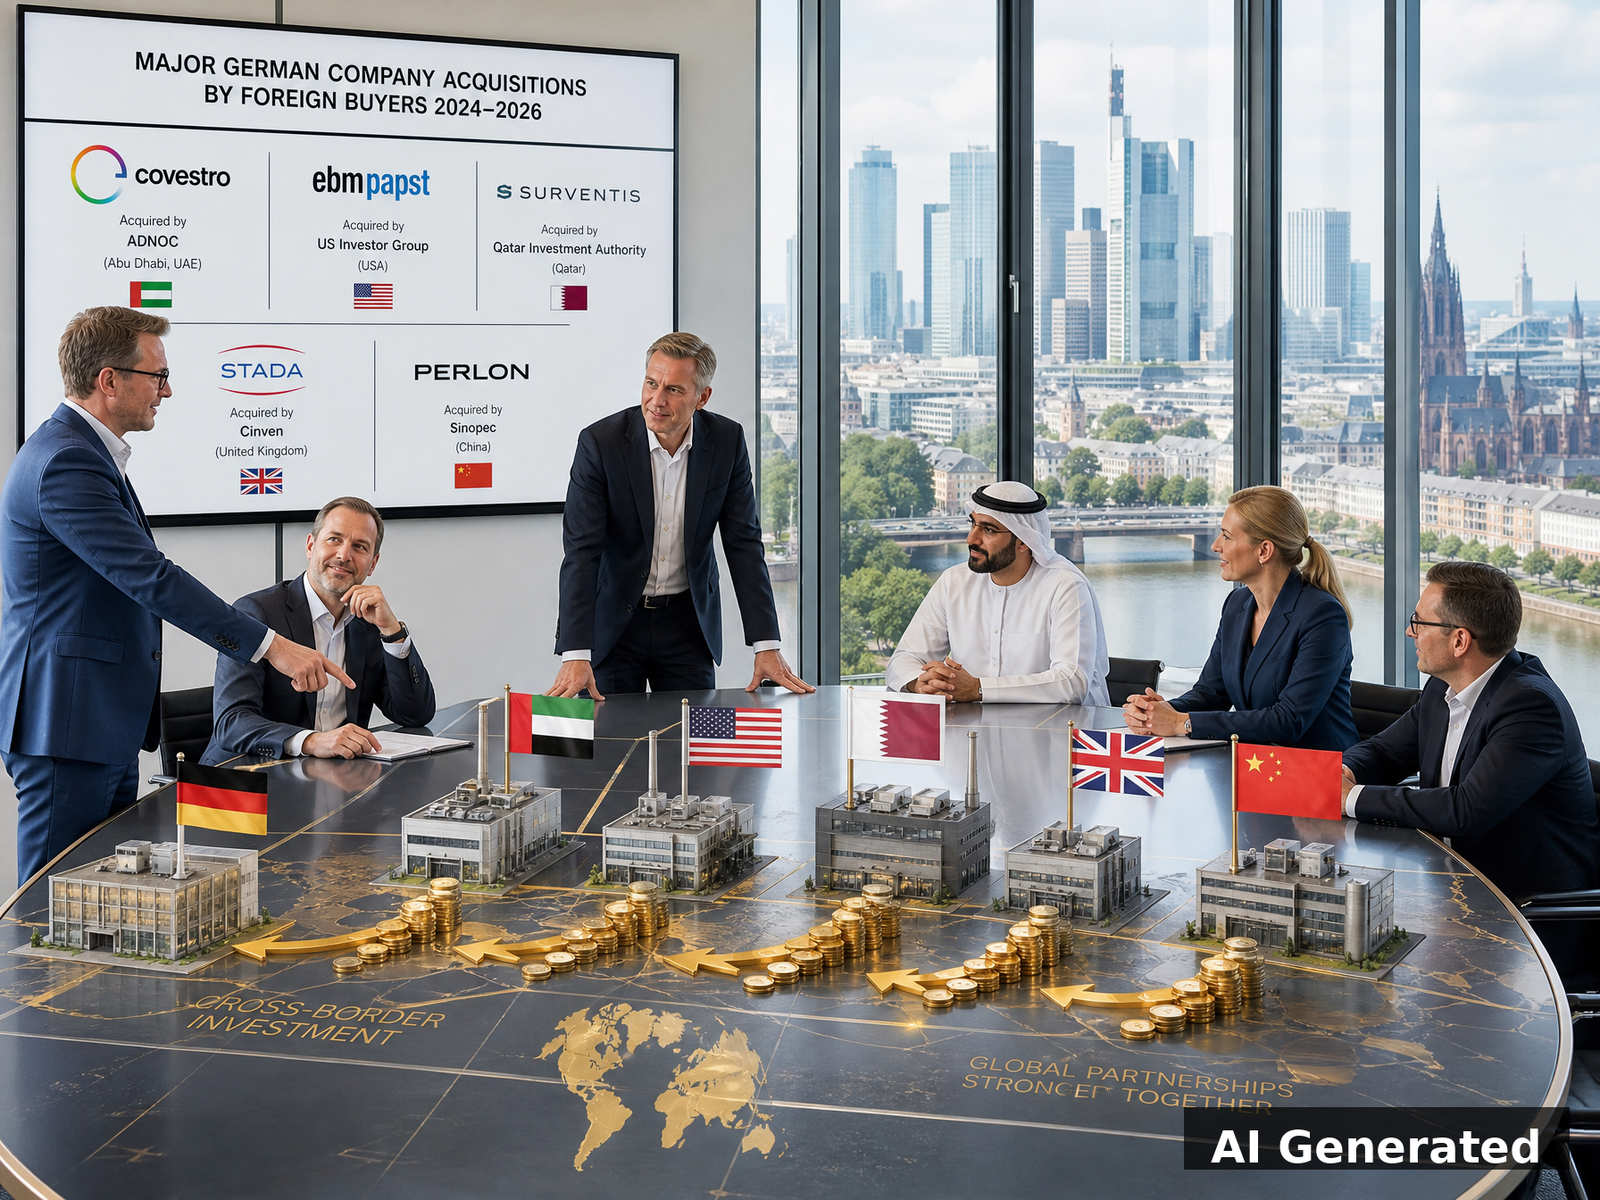
Covestro, repris par Adnoc/XRG d’Abu Dhabi — une compagnie pétrolière d’État — pour environ €15 milliards [10]. Les bénéfices d’un champion allemand de la chimie employant 17 600 personnes s’orientent désormais vers le Golfe, et l’orientation stratégique de l’entreprise sert l’agenda étatique émirati.
EBM-Papst, vendu à Madison Air pour €5,1 milliards. Les propriétaires promettent que Mulfingen restera un site de production [8]. Mais les bénéfices d’une des principales entreprises mondiales de ventilation seront désormais rapatriés vers une maison-mère américaine.
Surventis, la nouvelle entité issue de BASF Coatings, à majorité détenue par Carlyle et le fonds souverain du Qatar [9]. Le capital-investissement et le capital d’État détiennent désormais les bénéfices d’un leader allemand des revêtements de 3,9 milliards d’euros.
Stada, repris par le fonds d’acquisition britannique Capvest [11]. Une acquisition avec effet de levier — ce qui signifie que les paiements du service de la dette iront aux prêteurs étrangers pendant des années.
Perlon, le champion chimique en faillite acheté par le groupe chinois Wuxi Yinda Nylon. Les trois sites allemands restent en place, l’acheteur promet des investissements — mais 60 des 510 emplois ont déjà disparu [7]. La question est ce qu’il advient des bénéfices : réinvestis à Bobingen, ou redéployés vers Shanghai ?
Aucun de ces cas n’exige la fermeture d’une seule usine. L’érosion ici est financière, non physique. Les sites restent ; l’argent part.
La question du réinvestissement à laquelle personne ne peut encore répondre
Il existe un canal qui déterminera la gravité de la situation, et c’est le plus difficile à observer : ce que font les nouveaux propriétaires des bénéfices non distribués. La conclusion de la Bundesbank sur la Chine est l’indice le plus net de la différence entre propriétaires étrangers et domestiques. Les entreprises allemandes en Chine ont accru leur stock de capital principalement grâce aux bénéfices réinvestis — elles ont maintenu l’argent en activité au sein de leurs opérations chinoises. D’autres investisseurs étrangers, en revanche, ont surtout retiré les bénéfices non distribués, réduisant leur base de capital [1].
La même scission comportementale s’observe en sens inverse, en Allemagne. Un propriétaire familial allemand qui vend a déjà pris la décision d’extraire de la valeur. Un propriétaire étranger qui achète effectue un raisonnement différent — et rien ne garantit qu’il soit tourné vers l’intérieur. Si Madison Air, Capvest ou XRG choisissent de distribuer des dividendes plutôt que de réinvestir, les filiales allemandes deviennent des générateurs de cash pour leurs maisons mères : rentables sur le papier, allemandes par leur localisation, mais avec leurs flux de revenus transférés à l’étranger. C’est pourquoi les trois à cinq prochaines années de comptes annuels de Covestro, EBM-Papst, Stada et Surventis compteront plus que n’importe quel communiqué de presse sur « engagement à long terme » [8][9][10][11].
L’angle mort de la politique
Il y a une autre implication gênante. Le régime allemand de contrôle des investissements — la « lame tranchante » que le ministère de l’Économie manie depuis 2004 — examine l’achat : qui achète, et si l’acquisition menace l’ordre public ou la sécurité [12]. Il n’a aucun mécanisme sur ce qui se passe par la suite. Le contrôle ne peut pas fixer la politique de dividendes, ne peut pas plafonner les paiements de redevances, ne peut pas ordonner à un propriétaire étranger de réinvestir dans des usines allemandes. La fuite de capitaux s’écoule par des canaux que la loi sur le contrôle n’a jamais été conçue pour toucher. L’État peut bloquer un acquéreur chinois à la porte — mais il n’a aucun outil pour empêcher que les bénéfices d’une entreprise qu’il a déjà approuvée quittent le pays un an plus tard.
La mise en garde honnête
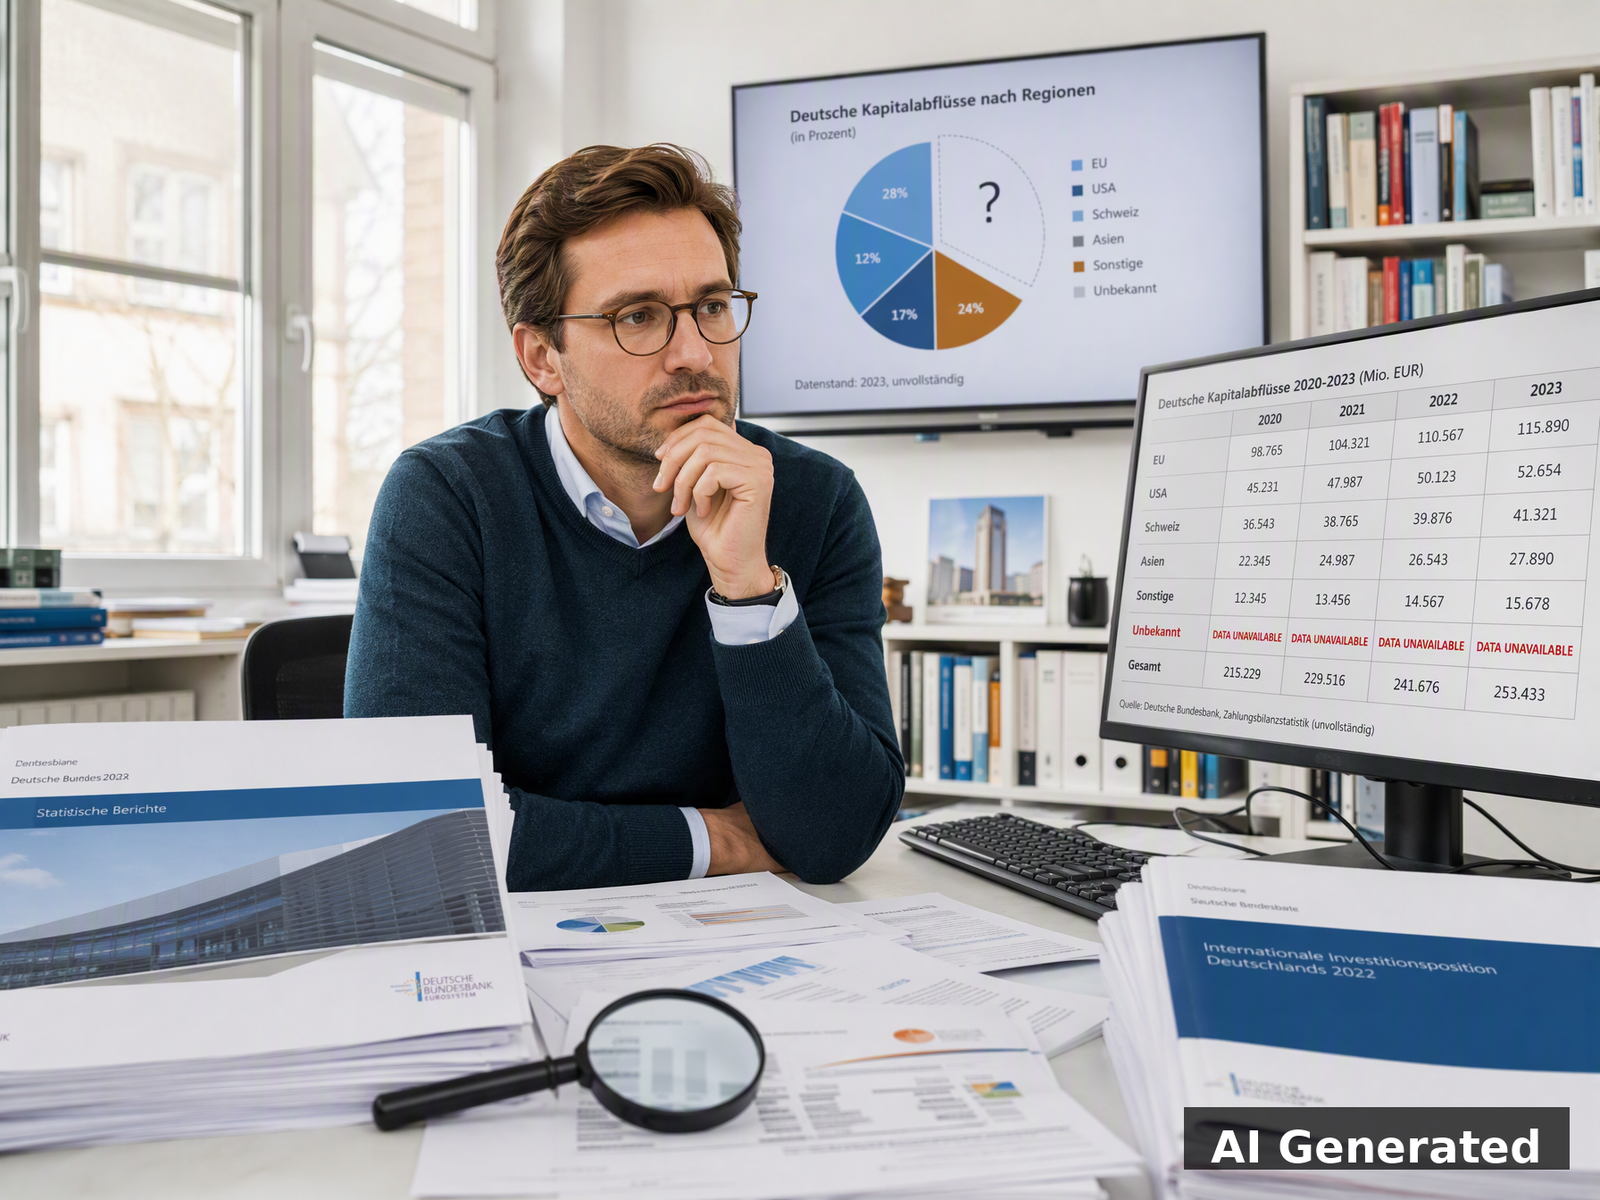
Je dois être franc sur les limites des données. Les chiffres des dividendes du DAX mesurent les actionnaires étrangers des entreprises allemandes cotées — une population connexe mais pas identique à celle des propriétaires étrangers des entreprises du Mittelstand acquises. Et je n’ai pas encore trouvé de données publiques au niveau des cas sur le rapatriement exact des dividendes ou des redevances par Adnoc, Madison Air, Capvest ou Carlyle depuis leurs filiales allemandes en 2025–26. Ces données sont souvent non divulguées.
Donc, l’affirmation que je peux défendre est la suivante : le mécanisme est réel et bien documenté ; la direction est claire d’après les données macro ; et l’ampleur des sorties de dividendes du DAX nous donne une bonne idée de l’ordre de grandeur en jeu. Ce que je ne peux pas encore faire, c’est indiquer un chiffre précis et audité sur la part de la vague d’acquisitions 2024–26 qui a spécifiquement quitté l’Allemagne. Cela nécessiterait des données financières au niveau des entreprises qui ne sont pas encore publiques.
Une petite précision : les acquisitions sont des investissements, mais les montants des transactions ne constituent pas des entrées de capital
Une confusion mérite d’être éclaircie, car elle piège même les lecteurs attentifs. Lorsqu’un acheteur étranger acquiert une entreprise allemande — Covestro, EBM-Papst, Stada — cet achat est comptabilisé comme un investissement direct étranger (IDE). L’OCDE, l’organisme mondial qui fixe les normes pour les statistiques d’IDE, considère explicitement « acquisition » comme l’un des objectifs d’un investissement direct, aux côtés de la création d’une nouvelle entreprise, de l’expansion et de la restructuration [13]. Le FMI le dit sans ambiguïté : l’IDE est souvent divisé en deux catégories supplémentaires : les fusions et acquisitions, dans lesquelles une entreprise existante est achetée ; et l’investissement « greenfield » [14]. Ainsi, les ventes records de cette série font, par définition, partie du tableau des investissements entrants en Allemagne.
Mais — et c’est le point qui résout la contradiction apparente — une vague record de fusions-acquisitions et des chiffres en baisse des entrées d’IDE peuvent tout à fait coexister. Ils mesurent des choses différentes. Le record des M&A (107 milliards de dollars de valeur des transactions) compte le prix annoncé des entreprises vendues [5][6]. Le chiffre des entrées d’IDE compte les capitaux propres effectivement transférés en Allemagne sur une période donnée [1]. Ce ne sont pas les mêmes montants. Une transaction de 15 milliards d’euros annoncée en 2024 peut ne pas transférer ses capitaux propres avant plus tard, et un rachat avec effet de levier — où un acquéreur de private equity finance la majeure partie de l’achat par de la dette greffée sur la cible — transfère beaucoup moins de capitaux étrangers neufs que son montant affiché ne le laisse supposer [6]. Ainsi, l’Allemagne peut enregistrer des valeurs de cession record alors que ses entrées d’IDE mesurées diminuent, parce qu’une grande partie de ce qui est « vendu » est financée par de la dette et des capitaux reportés plutôt que par du capital frais provenant de l’étranger.
Cette distinction est importante pour cette série. Cela signifie que la cession est réelle en termes de propriété, et qu’elle est réelle en termes de flux de capitaux — mais une statistique en baisse des entrées d’IDE n’est pas un signe que les ventes n’ont pas lieu. C’est un signe que les ventes sont de plus en plus financées par la dette et mettent du temps à se transformer en capitaux entrants effectifs.
Ce que cela implique pour la thèse de la série
La partie 2 soutenait que la prise de contrôle étrangère n’épuise pas, en elle-même, les usines — c’est l’économie qui le fait. Les preuves tirées des flux de capitaux ajoutent un point plus net : même si les usines ne déménagent jamais, la valeur qu’elles génèrent s’en va de plus en plus. Une entreprise allemande qui reste en Allemagne mais transfère ses bénéfices à Abou Dhabi ou à un fonds américain ne finance, au sens réel, plus l’Allemagne. Elle finance ses nouveaux propriétaires.
C’est l’érosion silencieuse. Il est plus difficile à photographier qu’une usine fermée, et cela ne fait pas la une du journal télévisé comme le ferait une fermeture. Mais c’est la conséquence la plus systématique et durable de la vague de cessions. Chaque acquisition étrangère transforme un flot de profits produits en Allemagne en un flux de capital sortant. Sur une décennie, ce n’est pas un filet. Il s’agit d’un transfert structurel de richesse.
À retenir
Les usines sont toujours là. L’argent s’en va. Voilà le vrai titre de la dimension des flux de capitaux.
La structure de propriété allemande a été transformée en une génération — de la Deutschland AG, où banques et assureurs allemands détenaient des entreprises allemandes et faisaient rester les profits dans le système, à une structure où des gérants d’actifs étrangers et des acquéreurs étrangers détiennent les participations dominantes et rapatrient les bénéfices [4]. Les ventes record de 2024–26 sont le symptôme le plus bruyant d’un processus plus ancien et plus discret : la dé-germanisation financière de l’industrie allemande.
La réponse à la question « le capital produit en Allemagne s’envole-t-il à l’étranger ? » est : oui, dans une proportion significative et croissante — par les dividendes, les produits de cession, le service de la dette, les redevances et les décisions de réinvestissement. Le montant précis attribuable à la récente vague d’acquisitions n’est pas encore public. Mais la direction ne fait aucun doute. Et c’est cette direction, au fil du temps, qui vide un pays de l’intérieur.
📖 Explorez la série complète : « Deutschland for Sale » — Suivi de la cession industrielle de l’Allemagne
Références
[1] Deutsche Bundesbank. (2024). Investissements directs allemands robustes à l’étranger – moins d’afflux d’investissements directs vers l’Allemagne. Deutsche Bundesbank. Lien
[2] Schipper, N. (2024). Où vont les dividendes allemands (2024). DAS INVESTMENT. Lien
[3] Schipper, N. (2026). Les actions du DAX avec la plus forte croissance des dividendes sur 3, 5 et 10 ans. DAS INVESTMENT. Lien
[4] Jürgens, J. (2025). Le pouvoir de BlackRock, Vanguard & Co. Max-Planck-Gesellschaft. Lien
[5] Handelsblatt. (2025). Reprises : les investisseurs achètent de plus en plus souvent des entreprises allemandes. Handelsblatt. Lien
[6] PwC Deutschland. (2025). Destination Allemagne 2025 : activités de M&A des investisseurs étrangers. PwC. Lien
[7] Münchner Merkur. (2026). Un groupe chinois rachète un leader mondial allemand. Münchner Merkur. Lien
[8] Production. (2026). Madison Air achète EBM-Papst pour 5,1 milliards d’euros. Production. Lien
[9] Surventis. (2026). Surventis se lance en tant que fournisseur indépendant et leader mondial des peintures automobiles et des traitements de surface. Surventis/Chemetall. Lien
[10] Covestro. (2024). L’offre de rachat d’ADNOC pour Covestro a été couronnée de succès. Actualités investisseurs de Covestro. Lien
[11] STADA Arzneimittel AG. (2026). STADA acquiert l’ensemble du portefeuille de soins grand public d’Orifarm. STADA / Presseportal. Lien
[12] Sachs, B., & Rösch, D. (2024). Investisseurs étrangers : rachat refusé ! WirtschaftsWoche. Lien
[13] OCDE. (2025). Mesurer les investissements directs étrangers. Organisation de coopération et de développement économiques. Lien
[14] FMI. (n.d.). Investissement direct étranger et taux de change. Fonds monétaire international. Lien
Déclaration concernant l’IA : Cette publication a été réalisée avec l’aide de l’intelligence artificielle. Les idées, les analyses et les opinions exprimées sont les miennes — l’IA a été utilisée pour aider à composer, structurer et affiner mes notes et réflexions personnelles dans le contenu final. Les images et les vidéos présentées dans cette publication ont également été générées à l’aide d’outils d’IA, sur la base de mes propres consignes créatives et de ma direction.
