
Este artículo forma parte de la serie: «Deutschland en venta» — Seguimiento de la venta masiva industrial de Alemania desde la encuesta hasta sus consecuencias
Parte 1: La encuesta · Parte 2: La prueba de vaciado · Parte 3: Los factores y la respuesta · Parte 4: Adónde va el dinero
Las tres primeras partes de esta serie contaron una historia de fábricas y propiedad. La Parte 1 contabilizó las ventas récord. La Parte 2 preguntó si las plantas realmente se marchan. La Parte 3 explicó por qué los propietarios venden. Pero hay una consecuencia más silenciosa y difícil de ver de todo este patrón — y puede importar más que el cierre de cualquier fábrica individual. Es la pregunta de adónde va el dinero.
Cuando una empresa alemana se vende a un propietario extranjero, la producción puede quedarse en Mulfingen o Münster. Pero los beneficios de esa empresa — año tras año, mientras el nuevo propietario la mantenga — ya no pertenecen a Alemania. Fluyen, por varios canales distintos, hacia el país de origen de la empresa matriz. Esta es la dimensión del flujo de capital de la desinversión: no son las máquinas las que se van, sino la renta. Y la evidencia sugiere que es significativa, estructural y creciente.
La dimensión del flujo de capital de la desinversión alemana
La dimensión del flujo de capital capta algo que los cierres de fábricas y las estadísticas de empleo pasan por alto por completo. No se trata de si una planta se traslada físicamente — se trata de dónde termina el valor que produce esa planta. Una fábrica alemana que permanece en Baviera pero envía sus beneficios a Abu Dabi ya no financia, en términos económicos, a la economía alemana. Está financiando al país de origen de su nuevo propietario. Las máquinas siguen funcionando. Los trabajadores fichan. Pero la renta fluye a otra parte.
Esta es la cuarta dimensión de la serie sobre la desinversión. La Parte 1 estableció la escala: una ola récord de adquisiciones extranjeras del Mittelstand alemán y de empresas cotizadas. La Parte 2 puso a prueba si la propiedad extranjera conduce realmente a la deslocalización — y encontró que la economía, no la bandera en la puerta, decide. La Parte 3 examinó por qué las familias alemanas están vendiendo: crisis de sucesión, costes energéticos, carga regulatoria y el simple hecho de que la oferta del comprador es demasiado buena para rechazarla.
Ahora seguimos el rastro del dinero. Porque la consecuencia más duradera de la desinversión no es el momento de la transacción — son las décadas de salida de capital que le siguen.
Primero, los canales: cómo sale realmente el capital
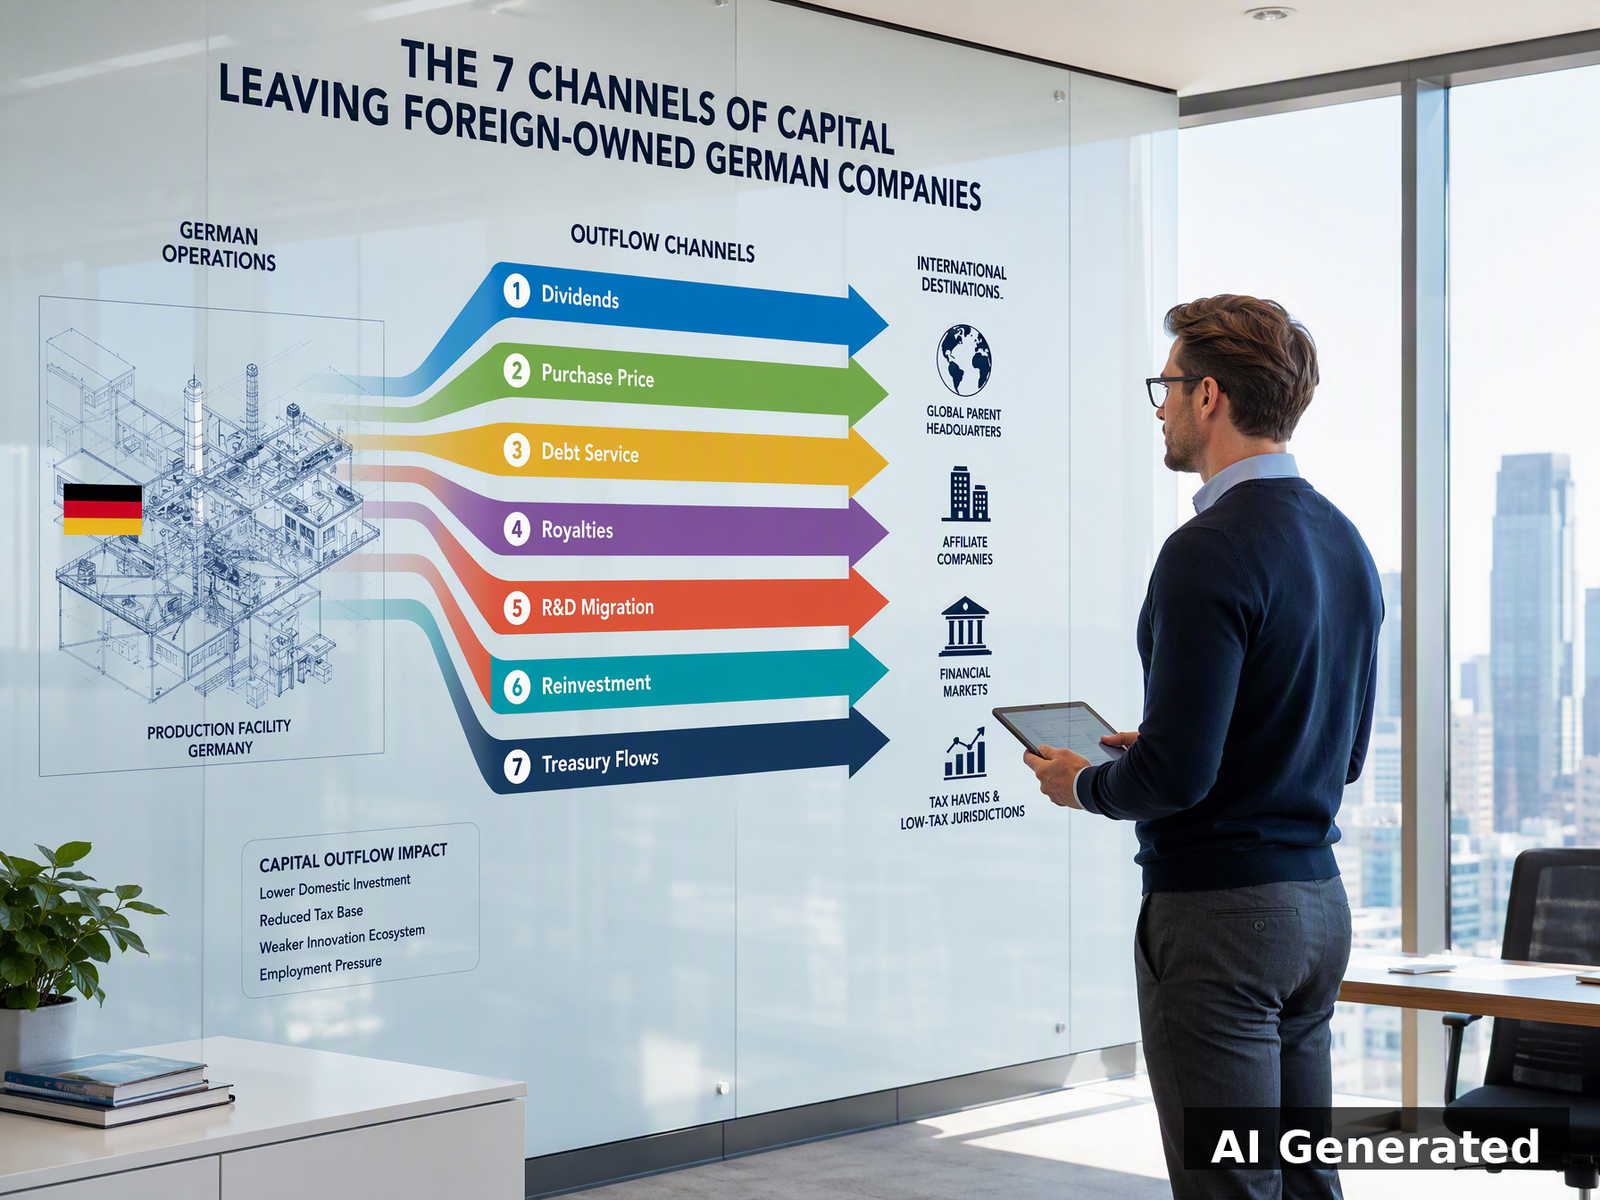
Para entender lo que está ocurriendo, tenemos que mapear las formas en que el capital sale de una empresa alemana de propiedad extranjera. Hay al menos siete.
1. Dividendos y repatriación de beneficios. El canal más directo. Una filial alemana obtiene beneficios y luego los paga a su matriz extranjera en forma de dividendo. Esto ocurre cada año y es el mecanismo más claro por el cual el valor producido en Alemania acaba fuera del país.
2. El propio precio de compra. Cuando se vende una empresa alemana, los ingresos van a los vendedores. Si esos vendedores son familias alemanas, el dinero permanece en manos alemanas —pero sale de la empresa. Si los vendedores ya son extranjeros —como ocurre con los fondos de capital privado que revenden empresas como Apleona y Stada— los ingresos salen del país por completo [5][6].
3. Drenaje por servicio de la deuda. Muchos compradores extranjeros, especialmente los fondos de capital privado, financian adquisiciones con deuda que se carga sobre la propia empresa objetivo. La compañía alemana entonces paga intereses y amortizaciones a prestamistas extranjeros durante años —un flujo saliente lento y continuo que nunca aparece en las noticias.
4. Regalías, licencias y precios de transferencia. Una filial alemana a menudo paga a su matriz extranjera por el derecho a usar patentes, marcas y «servicios de gestión». Estas tarifas se fijan internamente, son difíciles de auditar y pueden ser el canal oculto más grande de todos.
5. Migración de I+D y de sedes centrales. Las funciones de mayor valor —ingeniería, estrategia, patentes y las nóminas asociadas— tienden, con el tiempo, a desplazarse hacia el país de origen de la matriz. Cuando las patentes migran, también lo hacen los beneficios futuros que generan.
6. Decisiones de reinversión. ¿A dónde van los beneficios retenidos? Un propietario chino que obtiene beneficios en Alemania puede reinvertir esos beneficios en otro proyecto —dentro de Alemania, o, con la misma facilidad, en el extranjero. Este es el canal que decide si el dinero se queda o se va a largo plazo.
7. Flujos de tesorería intra-grupo. Los préstamos entre compañías, el cash pooling y los movimientos de tesorería dentro de un grupo multinacional desplazan el capital hacia el centro de gravedad de la matriz.
Cada canal tiene una dirección. Y los datos ahora muestran hacia dónde apunta el flujo neto.
La dirección: el capital alemán está saliendo
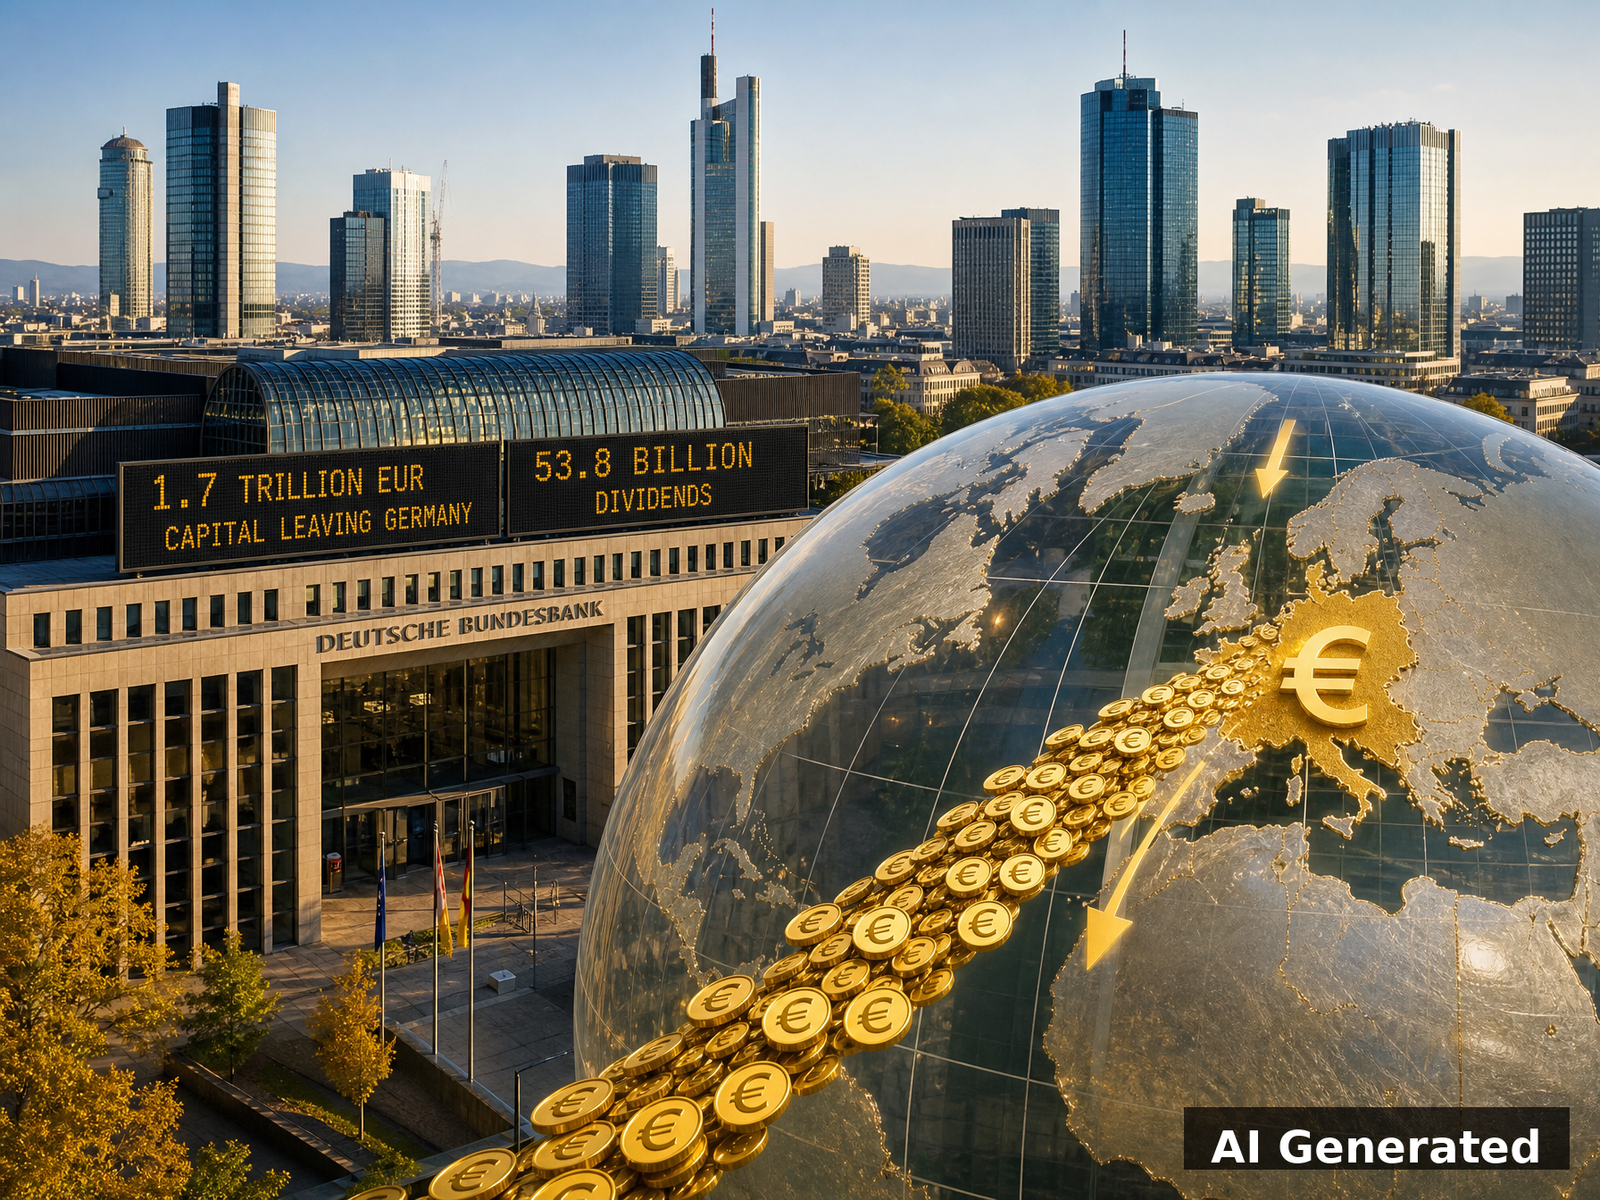
El indicio macro más claro proviene del Bundesbank. Las empresas alemanas han invertido casi €1,7 billones en el extranjero de forma acumulada desde 2010 [1]. Y mientras el capital alemán ha estado saliendo, la inversión extranjera entrante en Alemania se ha desplomado. Durante 2020 y 2021, las empresas extranjeras aportaron algo más de €100.000 millones de capital social en Alemania. Desde entonces hasta mediados de 2024, esa cifra cayó a sólo €62.000 millones. El Bundesbank califica 2022 como una «ruptura estructural estadísticamente significativa» en la capacidad de Alemania para atraer capital extranjero [1].
Aún más revelador es cómo se comportan de forma diferente los propietarios extranjeros y los alemanes. El Bundesbank observó que las empresas alemanas que se expandieron en China lo hicieron en gran medida mediante beneficios reinvertidos —manteniendo el dinero en el negocio. Otras empresas extranjeras, en cambio, retiraron principalmente sus beneficios retenidos, reduciendo su capital en China [1]. Esa es la firma de comportamiento de la propiedad extranjera: extraer en lugar de reinvertir.
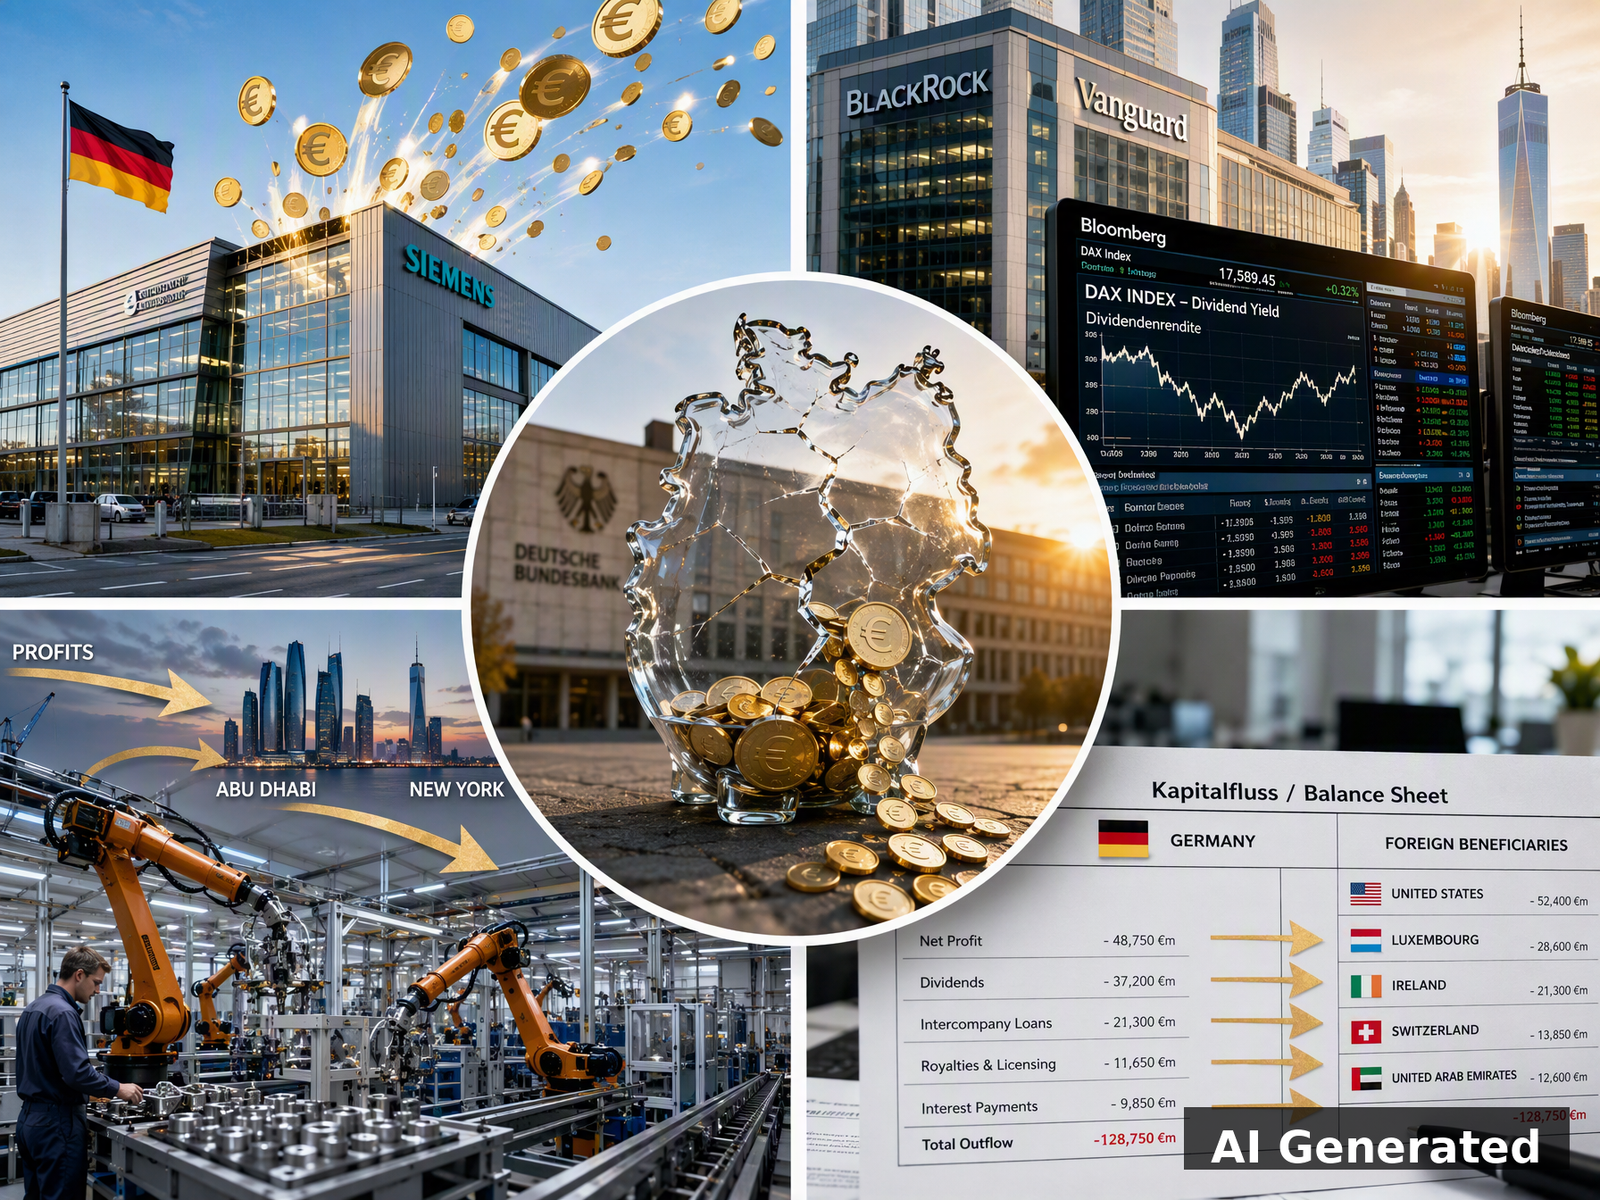
Y la salida de beneficios no es hipotética. Las empresas del DAX — las 40 mayores sociedades cotizadas de Alemania — repartieron un récord €53.8 mil millones en dividendos por el ejercicio 2023. Casi la mitad de eso, unos €26 mil millones, fueron a inversores extranjeros [2]. Solo los inversores norteamericanos se llevaron el 22.5 por ciento de todos los dividendos del DAX, y los inversores estadounidenses poseían más de €200 mil millones en acciones alemanas [2]. Para 2026, el total de dividendos había subido a un nuevo récord de €55.3 mil millones — y la proporción remitida al extranjero había aumentado hasta el 49.8 por ciento, según EY [3].
Deja que eso cale. La mitad de los beneficios repartidos por las principales empresas de Alemania ahora sale del país. Esa es la dimensión del flujo de capital, en una cifra.
Anterior en esta serie: Deutschland for Sale, Parte 3: Por qué venden — Los motivos y la respuesta política — Por qué las familias alemanas están vendiendo sus empresas
El cambio más profundo: el fin de la Deutschland AG
Para comprender por qué esto importa, hay que entender a qué sustituyó. Durante la mayor parte de la posguerra, Alemania tuvo una estructura de propiedad distintiva — la llamada “Deutschland AG.” Los bancos y las compañías de seguros alemanes, sobre todo Deutsche Bank y Allianz, se situaban en el centro de una densa red de participaciones cruzadas en la industria alemana. Los beneficios circulaban dentro del sistema alemán. Empresas alemanas poseían empresas alemanas. El sistema era opaco para los forasteros, pero mantenía el capital — y el control — en manos nacionales [4].
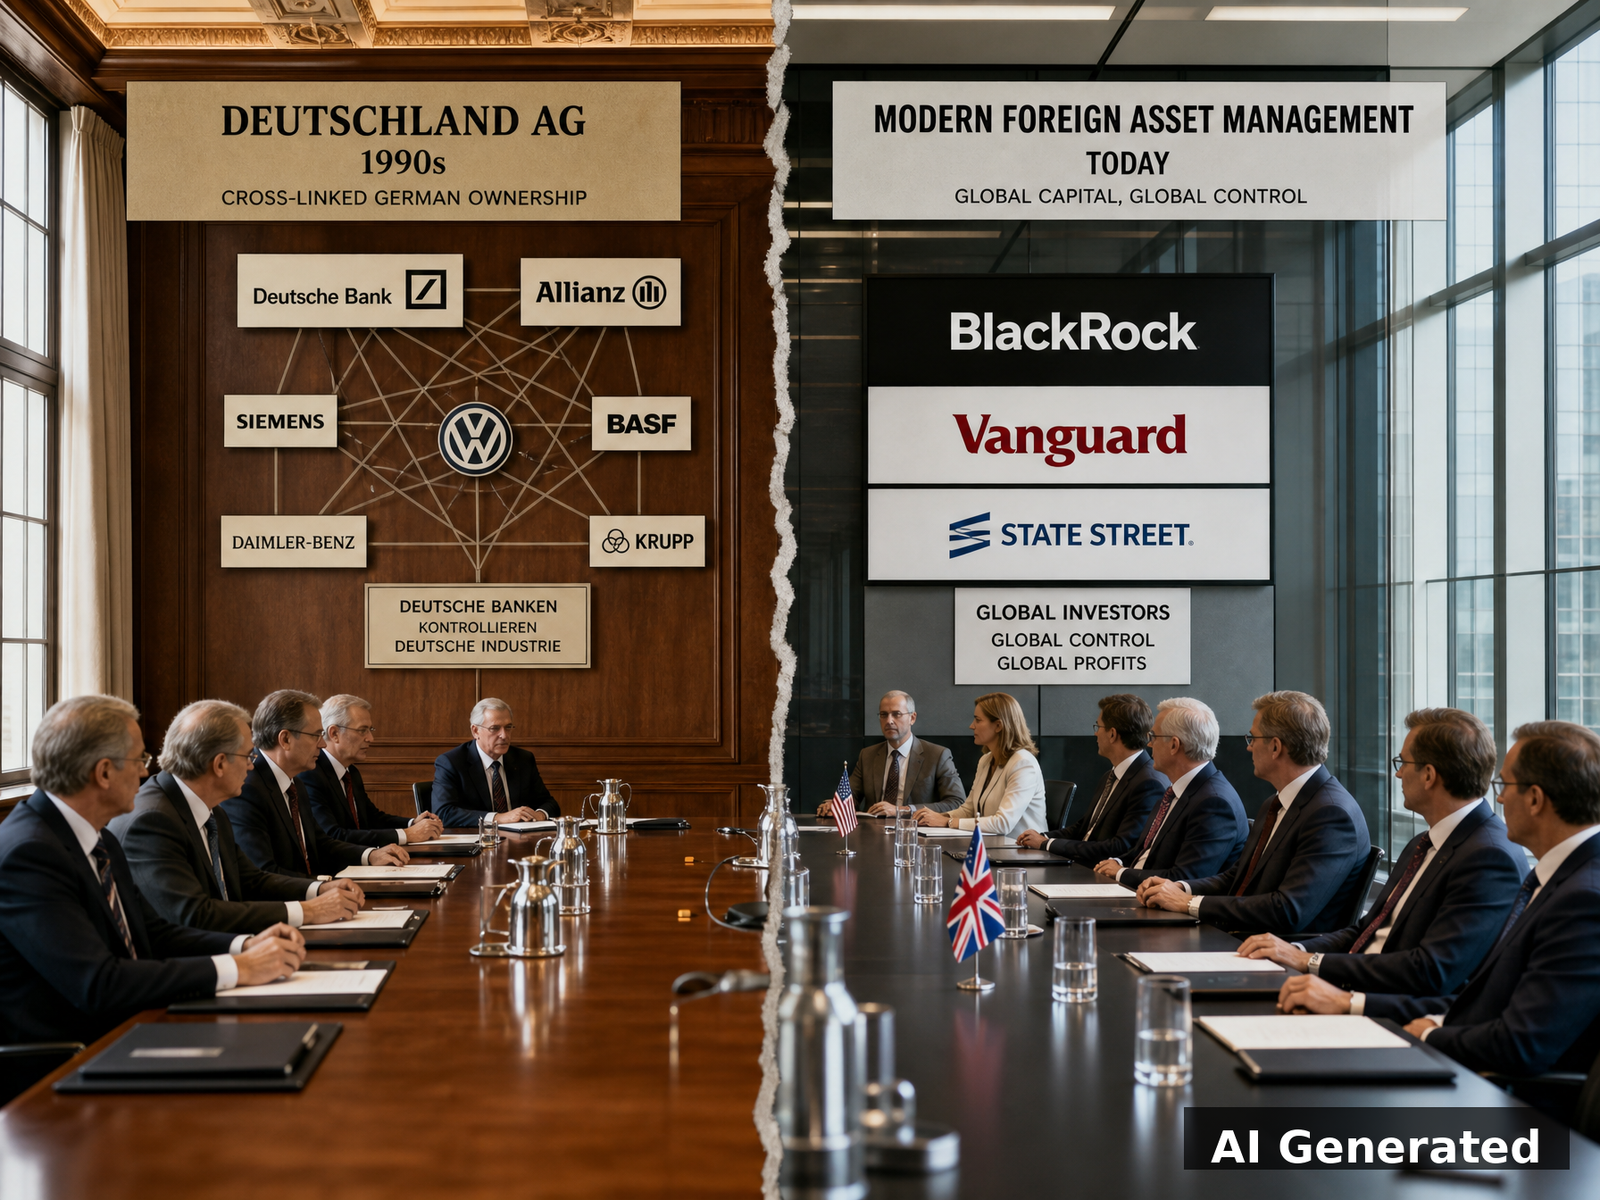
Ese sistema fue desmantelado deliberadamente. A principios de los años 2000, el gobierno de Schröder recortó el impuesto sobre las plusvalías por la venta de participaciones empresariales, abriendo el mercado alemán a inversores extranjeros [4]. La Deutschland AG se desintegró. En su lugar llegó la era de la gestión de activos: Blackrock, Vanguard y State Street — las «Big Three» — ahora gestionan conjuntamente €27,3 billones y son los principales accionistas en muchas empresas del DAX. Solo Blackrock posee alrededor del 11 por ciento de todas las acciones del DAX [4].
Esta es la historia más profunda detrás de la venta masiva. No se trata solo de que empresas alemanas individuales estén siendo compradas. Se trata de que el sistema que mantenía el capital y la propiedad alemanes en manos alemanas ha sido reemplazado por un sistema en el que los mayores propietarios de la industria alemana son gestores de activos extranjeros y adquirentes extranjeros. Los beneficios, los dividendos y el control fluyen cada vez más hacia el exterior.
Lo que esto significa para las adquisiciones 2024–26
Ahora volvamos a los acuerdos específicos de esta serie. Cada uno tiene una firma de flujo de capital:
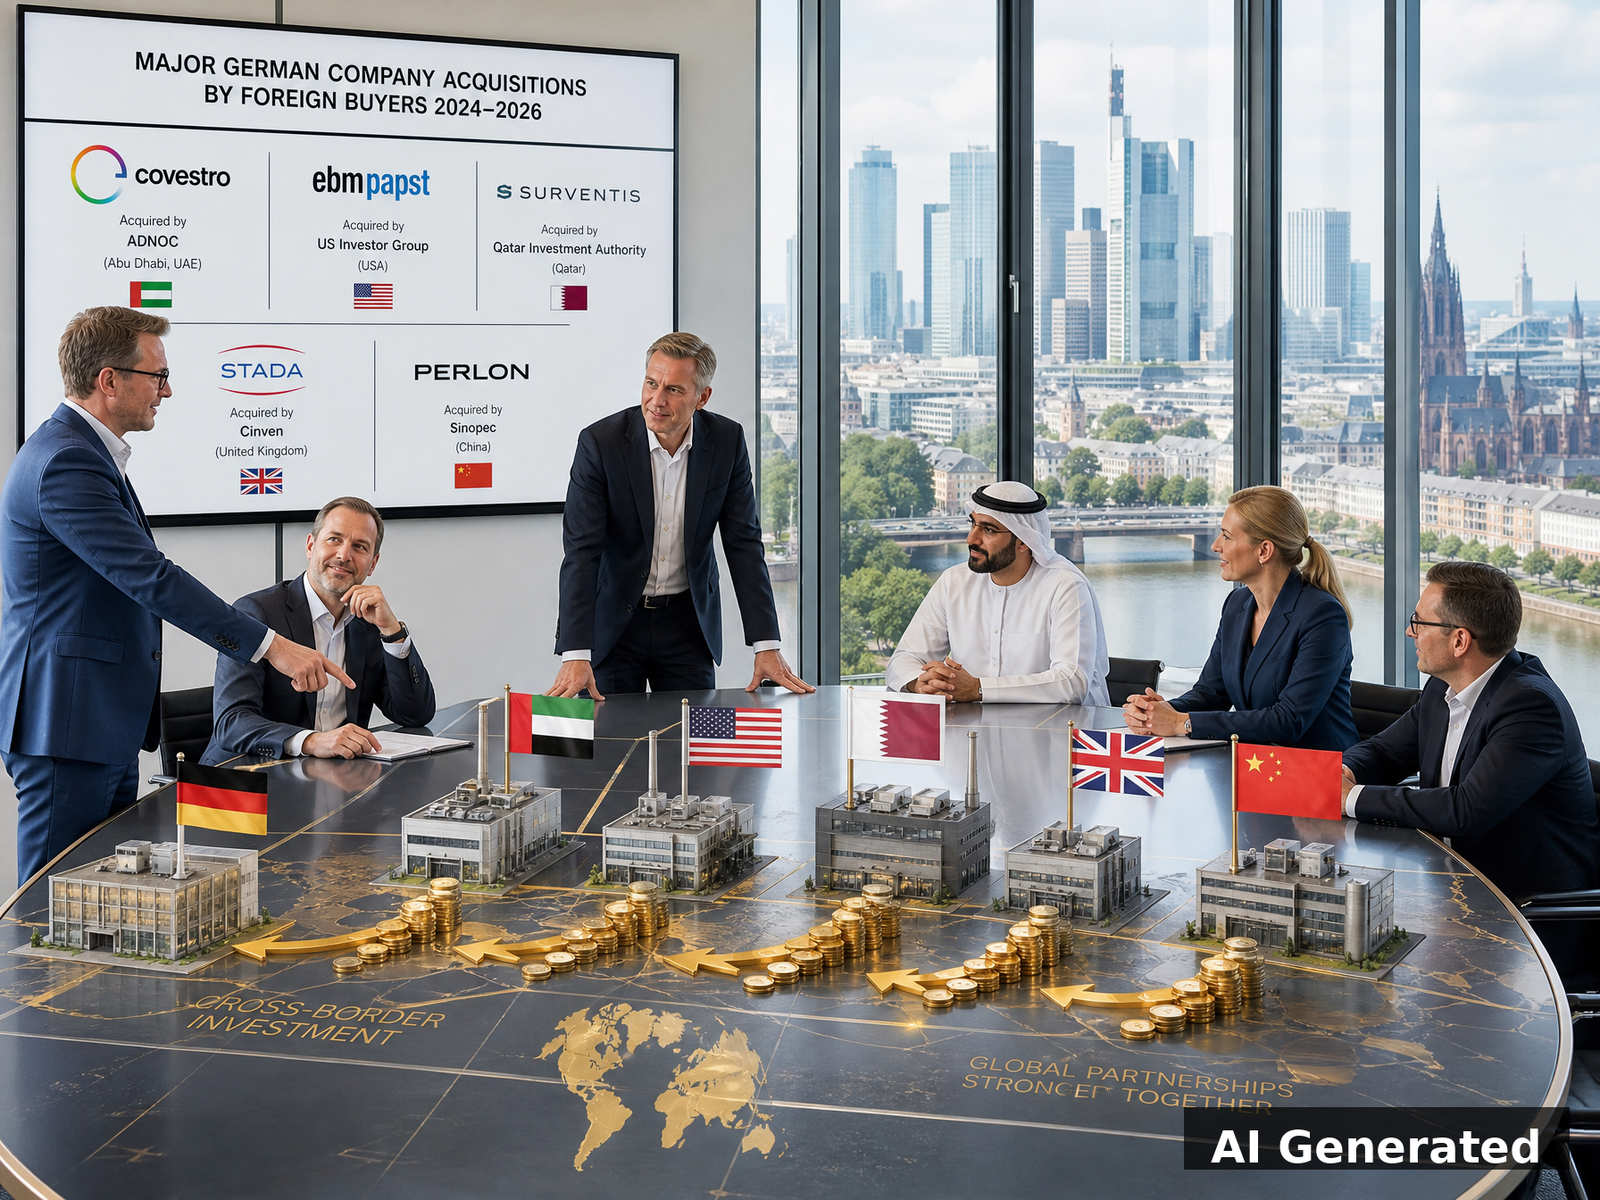
Covestro, adquirida por Adnoc/XRG de Abu Dabi — una compañía petrolera estatal — por aproximadamente €15.000 millones [10]. Los beneficios de un campeón químico alemán con 17.600 empleados ahora fluyen hacia el Golfo, y la dirección estratégica de la empresa responde a una agenda estatal emiratí.
EBM-Papst, vendida a Madison Air por €5.100 millones. Los propietarios prometen que Mulfingen seguirá siendo un centro de producción [8]. Pero los beneficios de una de las empresas líderes mundiales en ventilación ahora serán repatriados a una matriz estadounidense.
Surventis, la renacida división de BASF Coatings, mayoritariamente propiedad de Carlyle y del fondo soberano de Catar [9]. El capital privado y estatal ahora poseen los beneficios de un líder alemán de recubrimientos de 3.900 millones de €.
Stada, adquirida por la firma británica de compra apalancada Capvest [11]. Una adquisición apalancada — lo que significa que los pagos del servicio de la deuda fluirán hacia prestamistas extranjeros durante años.
Perlon, el campeón químico insolvente comprado por la china Wuxi Yinda Nylon. Las tres plantas alemanas permanecen, el comprador promete inversión — pero 60 de 510 empleos ya se han perdido [7]. La cuestión es qué ocurre con los beneficios: ¿se reinvierten en Bobingen o se redistribuyen hacia Shanghái?
Ninguno de estos casos exige el cierre de una sola fábrica. El vaciado aquí es financiero, no físico. Las plantas permanecen; el dinero se va.
La pregunta sobre la reinversión que nadie puede responder todavía
Hay un canal que decidirá cuán grave será todo esto, y es el más difícil de observar: lo que los nuevos propietarios hagan con los beneficios retenidos. El hallazgo del Bundesbank sobre China es la pista más clara de cómo difieren los propietarios extranjeros y nacionales. Las empresas alemanas en China aumentaron su stock de capital en gran medida mediante beneficios reinvertidos — mantuvieron el dinero trabajando dentro de sus operaciones chinas. Otros inversores extranjeros, en cambio, mayormente retiraron beneficios retenidos, reduciendo su base de capital [1].
La misma división de comportamiento se aplica a la inversa, en Alemania. Un propietario familiar alemán que vende ya ha tomado la decisión de extraer valor. Un propietario extranjero que compra está haciendo un cálculo diferente — y nada garantiza que apunte hacia dentro. Si Madison Air, Capvest o XRG eligen pagar dividendos en vez de reinvertir, las filiales alemanas se convierten en generadoras de efectivo para sus matrices: rentables en papel, alemanas por ubicación, pero con sus flujos de ingresos transferidos al extranjero. Por eso los próximos tres a cinco años de estados financieros de Covestro, EBM-Papst, Stada y Surventis importarán más que cualquier comunicado de prensa sobre «compromiso a largo plazo» [8][9][10][11].
El punto ciego de la política
Hay una implicación incómoda más. El régimen de control de inversiones de Alemania — la «espada afilada» que el ministerio de Economía ha empuñado desde 2004 — revisa la compra: quién compra y si la adquisición amenaza el orden público o la seguridad [12]. No tiene ningún mecanismo sobre lo que sucede después. El control no puede fijar la política de dividendos, no puede limitar los pagos de regalías, no puede ordenar a un propietario extranjero que reinvierta en plantas alemanas. La fuga de capital fluye a través de canales que la ley de control nunca fue diseñada para tocar. El Estado puede bloquear a un postor chino en la puerta — pero no tiene herramienta para impedir que las ganancias de una empresa que ya aprobó salgan del país al cabo de un año.
La salvedad honesta
Debo ser claro sobre los límites de los datos. Las cifras de dividendos del DAX miden a los accionistas extranjeros de las empresas alemanas cotizadas — una población relacionada pero no idéntica a la de los propietarios extranjeros de las empresas del Mittelstand adquiridas. Y aún no he encontrado datos públicos a nivel de caso sobre la repatriación exacta de dividendos o royalties por parte de Adnoc, Madison Air, Capvest o Carlyle desde sus filiales alemanas en 2025–26. Esos datos a menudo no se divulgan.
Así que la afirmación que puedo defender es esta: el mecanismo es real y está bien documentado; la dirección es clara a partir de los datos macro; y la magnitud de las salidas de dividendos del DAX nos da una sólida idea del orden de magnitud en juego. Lo que todavía no puedo hacer es establecer un número preciso y auditado sobre cuánto de la ola de adquisiciones de 2024–26 ha salido específicamente de Alemania. Eso requeriría datos financieros a nivel de empresa que aún no son públicos.
Una aclaración rápida: las adquisiciones son inversiones, pero los importes de las operaciones no son entradas de capital
Vale la pena aclarar una confusión, porque engaña incluso a lectores cuidadosos. Cuando un comprador extranjero adquiere una empresa alemana — Covestro, EBM-Papst, Stada — esa compra se contabiliza como inversión extranjera directa (IED). La OCDE, el organismo global que establece normas para las estadísticas de IED, trata explícitamente la «adquisición» como uno de los propósitos de una inversión directa, junto con la creación de una nueva empresa, la expansión y la reestructuración [13]. El FMI lo dice claramente: la IED «a menudo se divide en dos categorías adicionales: fusiones y adquisiciones, en las que se compra un negocio existente; y la inversión ‘greenfield’» [14]. Así que las ventas récord en esta serie son, por definición, parte del panorama de inversión entrante de Alemania.
Pero — y este es el punto que resuelve la aparente contradicción — una ola récord de fusiones y adquisiciones y unas cifras decrecientes de entradas de IED pueden perfectamente coexistir. Miden cosas distintas. El récord de M&A (107.000 millones de dólares en valores de acuerdos) contabiliza el precio anunciado de las empresas vendidas [5][6]. La cifra de entradas de IED contabiliza el capital social efectivo transferido a Alemania en un periodo determinado [1]. Esos no son el mismo número. Un acuerdo de 15.000 millones de euros anunciado en 2024 puede no transferir su capital hasta más adelante, y una compra apalancada —donde un comprador de private equity financia la mayor parte de la compra con deuda cargada sobre la empresa objetivo— transfiere mucho menos capital extranjero nuevo del que su precio de portada sugiere [6]. Por eso Alemania puede registrar valores de venta récord mientras sus entradas de IED medidas caen, porque gran parte de lo que se «vende» se financia con deuda y capital diferido en lugar de con capital fresco procedente del extranjero.
La distinción importa para esta serie. Significa que la desinversión es real en términos de propiedad, y es real en términos de flujos de capital —pero una estadística decreciente de entradas de IED no es una señal de que las ventas no estén ocurriendo. Es una señal de que las ventas están cada vez más financiadas con deuda y tardan en convertirse en capital entrante real.
Lo que esto significa para la tesis de la serie
La Parte 2 argumentó que la toma de control extranjera no vacía las fábricas por sí misma —lo hace la economía. La evidencia de los flujos de capital añade el punto más preciso: incluso si las fábricas nunca se mudan, el valor que generan se va cada vez más. Una empresa alemana que permanece en Alemania pero envía sus beneficios a Abu Dabi o a un fondo estadounidense ya no está, en un sentido real, financiando a Alemania. Financia a sus nuevos propietarios.
Este es el silencioso vaciado. Es más difícil de fotografiar que una planta cerrada, y no aparece en las noticias de la noche como lo hace un cierre. Pero es la consecuencia más sistemática y duradera de la venta masiva. Cada adquisición extranjera convierte un flujo de beneficios generados en Alemania en un flujo de capital saliente. A lo largo de una década, eso no es un goteo. Es una transferencia estructural de riqueza.
Conclusión
Las fábricas siguen aquí. El dinero se va. Ese es el verdadero titular de la dimensión del flujo de capital.
La estructura de propiedad de Alemania se ha transformado en una generación — de la Deutschland AG, donde los bancos y aseguradoras alemanes poseían empresas alemanas y mantenían los beneficios dentro del sistema, a una estructura en la que gestores de activos extranjeros y adquirientes extranjeros ostentan las participaciones dominantes y sacan los beneficios [4]. Las ventas récord de 2024–26 son el síntoma más ruidoso de un proceso más silencioso y antiguo: la desalemanización financiera de la industria alemana.
La respuesta a la pregunta «¿vuela el capital producido en Alemania al extranjero?» es: sí, en una medida significativa y creciente — mediante dividendos, ingresos por ventas, servicio de la deuda, regalías y decisiones de reinversión. La cifra exacta atribuible a la reciente ola de adquisiciones aún no es pública. Pero la dirección no está en duda. Y la dirección, con el tiempo, es lo que vacía a un país.
📖 Explora la serie completa: «Deutschland for Sale» — Seguimiento de la venta industrial de Alemania
Referencias
[1] Deutsche Bundesbank. (2024). Robustas inversiones directas alemanas en el extranjero: menos flujos de inversión directa hacia Alemania. Deutsche Bundesbank. Link
[2] Schipper, N. (2024). Hacia dónde fluyen los dividendos alemanes (2024). DAS INVESTMENT. Link
[3] Schipper, N. (2026). Las acciones del Dax con el mayor crecimiento de dividendos en 3, 5 y 10 años. DAS INVESTMENT. Link
[4] Jürgens, J. (2025). El poder de Blackrock, Vanguard & Co. Max-Planck-Gesellschaft. Link
[5] Handelsblatt. (2025). Adquisiciones: los inversores compran cada vez con más frecuencia empresas alemanas. Handelsblatt. Link
[6] PwC Deutschland. (2025). Destination Deutschland 2025: Actividades de fusiones y adquisiciones de inversores extranjeros. PwC. Link
[7] Münchner Merkur. (2026). Grupo chino compra a un líder mundial alemán. Münchner Merkur. Link
[8] Produktion. (2026). Madison Air compra EBM-Papst por 5,1 mil millones de euros. Produktion. Enlace
[9] Surventis. (2026). Surventis se lanza como proveedor independiente y líder mundial en pinturas para automóviles y tratamiento de superficies. Surventis/Chemetall. Enlace
[10] Covestro. (2024). La oferta de adquisición de ADNOC para Covestro fue exitosa. Covestro Investor News. Enlace
[11] STADA Arzneimittel AG. (2026). STADA adquiere la cartera integral de salud del consumidor de Orifarm. STADA / Presseportal. Enlace
[12] Sachs, B., & Rösch, D. (2024). Inversores extranjeros: ¡Adquisición rechazada!. WirtschaftsWoche. Enlace
[13] OECD. (2025). Medición de la inversión extranjera directa. Organización para la Cooperación y el Desarrollo Económicos. Enlace
[14] IMF. (s.f.). Inversión extranjera directa y el tipo de cambio. Fondo Monetario Internacional. Enlace
Divulgación sobre IA: Esta entrada fue creada con la asistencia de inteligencia artificial. Las ideas, el análisis y las opiniones expresadas son míos — se utilizó IA para ayudar a redactar, estructurar y pulir mis notas y pensamientos personales hasta convertirlos en el contenido escrito final. Las imágenes y los vídeos que aparecen en esta entrada también fueron generados con herramientas de IA, basados en mis propias indicaciones creativas y en mi dirección.
