
Dieser Artikel ist Teil der Serie: „Deutschland zum Verkauf“ — Die Verfolgung des industriellen Ausverkaufs Deutschlands von der Umfrage bis zu den Folgen
Teil 1: Die Umfrage · Teil 2: Der Aushöhlungstest · Teil 3: Die Treiber und die Reaktion · Teil 4: Wohin das Geld fließt
Die ersten drei Teile dieser Serie erzählten eine Geschichte von Fabriken und Eigentum. Teil 1 zählte die Rekordverkäufe. Teil 2 fragte, ob die Werke tatsächlich wegziehen. Teil 3 erklärte, warum die Eigentümer verkaufen. Aber es gibt eine leisere, schwerer sichtbare Folge dieses gesamten Musters — und sie könnte wichtiger sein als jede einzelne Fabrikschließung. Es ist die Frage, wohin das Geld fließt.
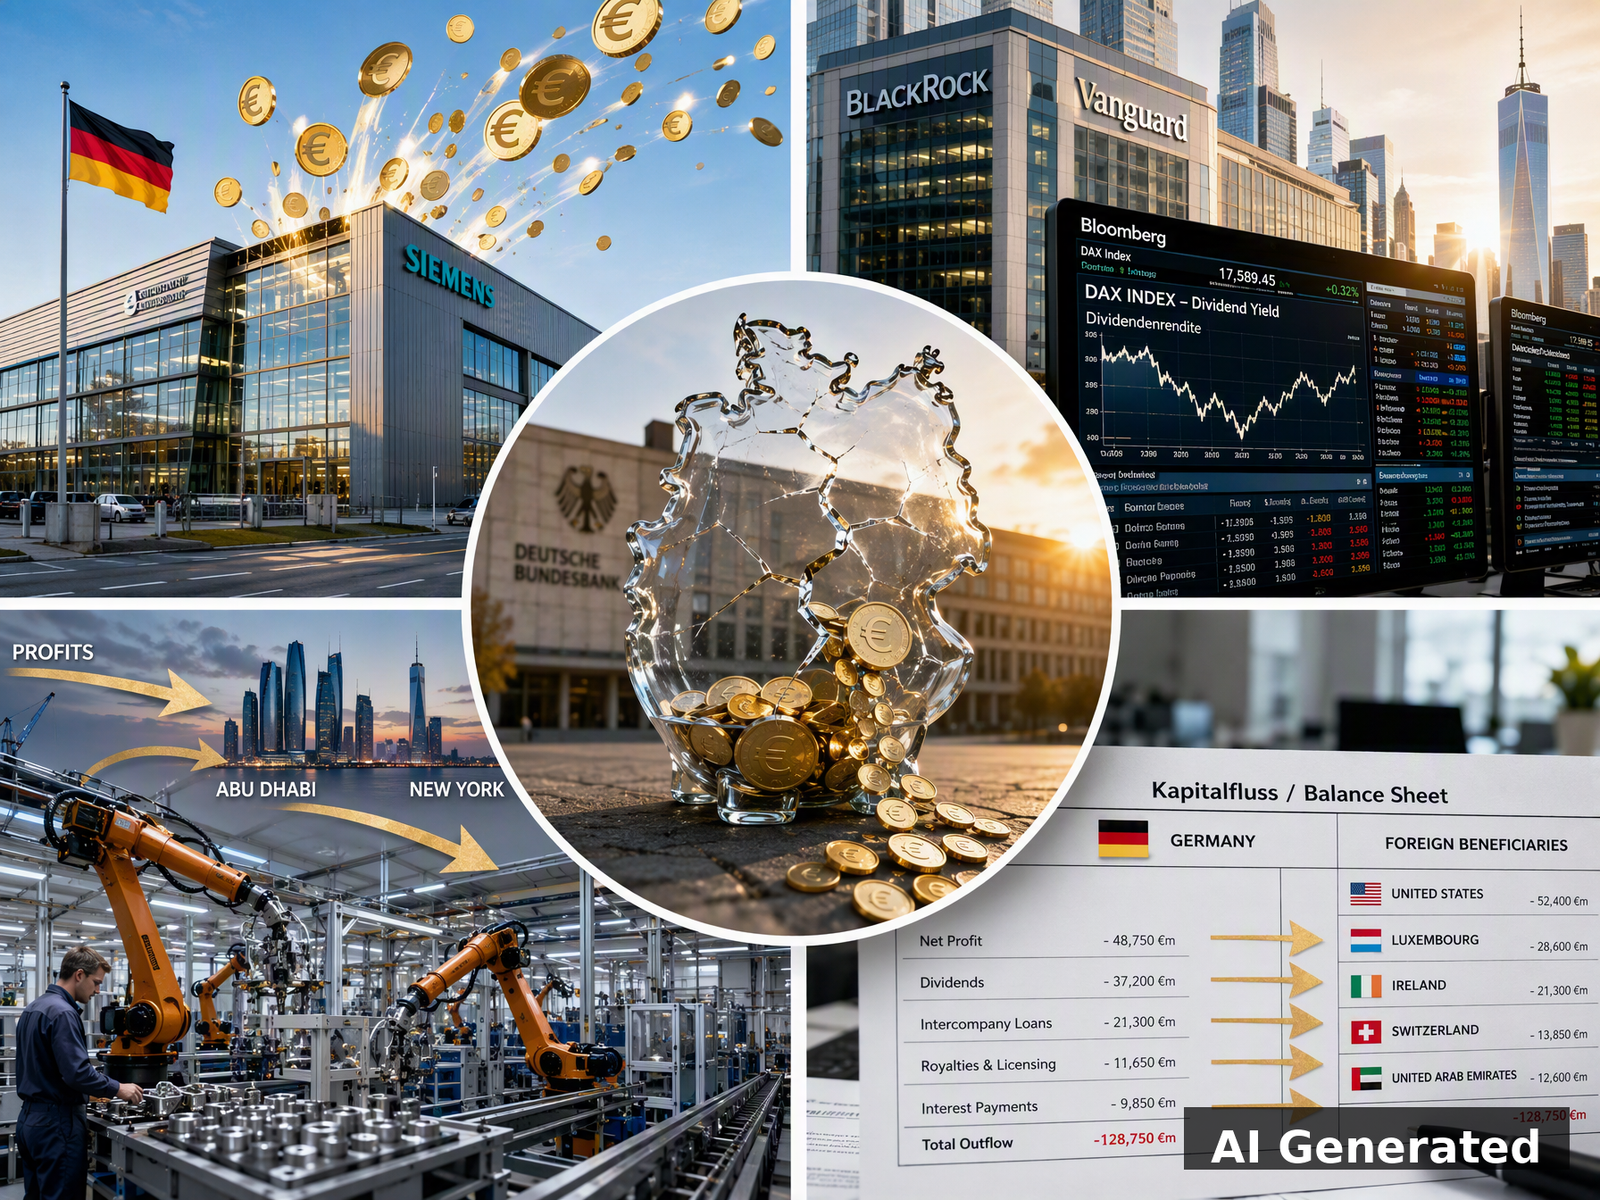
Wenn ein deutsches Unternehmen an einen ausländischen Eigentümer verkauft wird, kann die Produktion in Mulfingen oder Münster bleiben. Aber die Gewinne dieses Unternehmens — Jahr für Jahr, solange der neue Eigentümer es besitzt — gehören nicht mehr zu Deutschland. Sie fließen über mehrere unterschiedliche Kanäle in das Heimatland der Muttergesellschaft. Das ist die Kapitalflussdimension des Ausverkaufs: nicht das Weggehen der Maschinen, sondern das Wegfließen der Erträge. Und die Belege deuten darauf hin, dass sie erheblich, strukturell und wachsend ist.
Die Kapitalflussdimension des Ausverkaufs in Deutschland
Die Kapitalflussdimension erfasst etwas, das Fabrikschließungen und Beschäftigungsstatistiken völlig übersehen. Es geht nicht darum, ob ein Werk physisch verlegt wird — es geht darum, wo der durch dieses Werk produzierte Wert landet. Eine deutsche Fabrik, die in Bayern bleibt, aber ihre Gewinne nach Abu Dhabi überweist, finanziert wirtschaftlich gesehen nicht mehr die deutsche Volkswirtschaft. Sie finanziert das Heimatland ihres neuen Eigentümers. Die Maschinen surren. Die Arbeiter stempeln ein. Aber die Erträge fließen anderswohin.
Das ist die vierte Dimension der Ausverkaufsserie. Teil 1 stellte das Ausmaß fest: eine Rekordwelle ausländischer Übernahmen des deutschen Mittelstands und börsennotierter Unternehmen. Teil 2 prüfte, ob ausländisches Eigentum tatsächlich zur Verlagerung ins Ausland führt — und fand heraus, dass die ökonomischen Faktoren, nicht die Flagge an der Tür, entscheiden. Teil 3 untersuchte, warum deutsche Familien verkaufen: Nachfolgekrisen, Energiekosten, regulatorische Belastungen und die einfache Tatsache, dass das Angebot des Käufers zu verlockend war, um es abzulehnen.
Jetzt folgen wir dem Geld. Denn die dauerhafteste Folge des Ausverkaufs ist nicht der Moment der Transaktion — es sind die Jahrzehnte des Kapitalabflusses, die darauf folgen.
Zuerst die Kanäle: wie Kapital tatsächlich abfließt
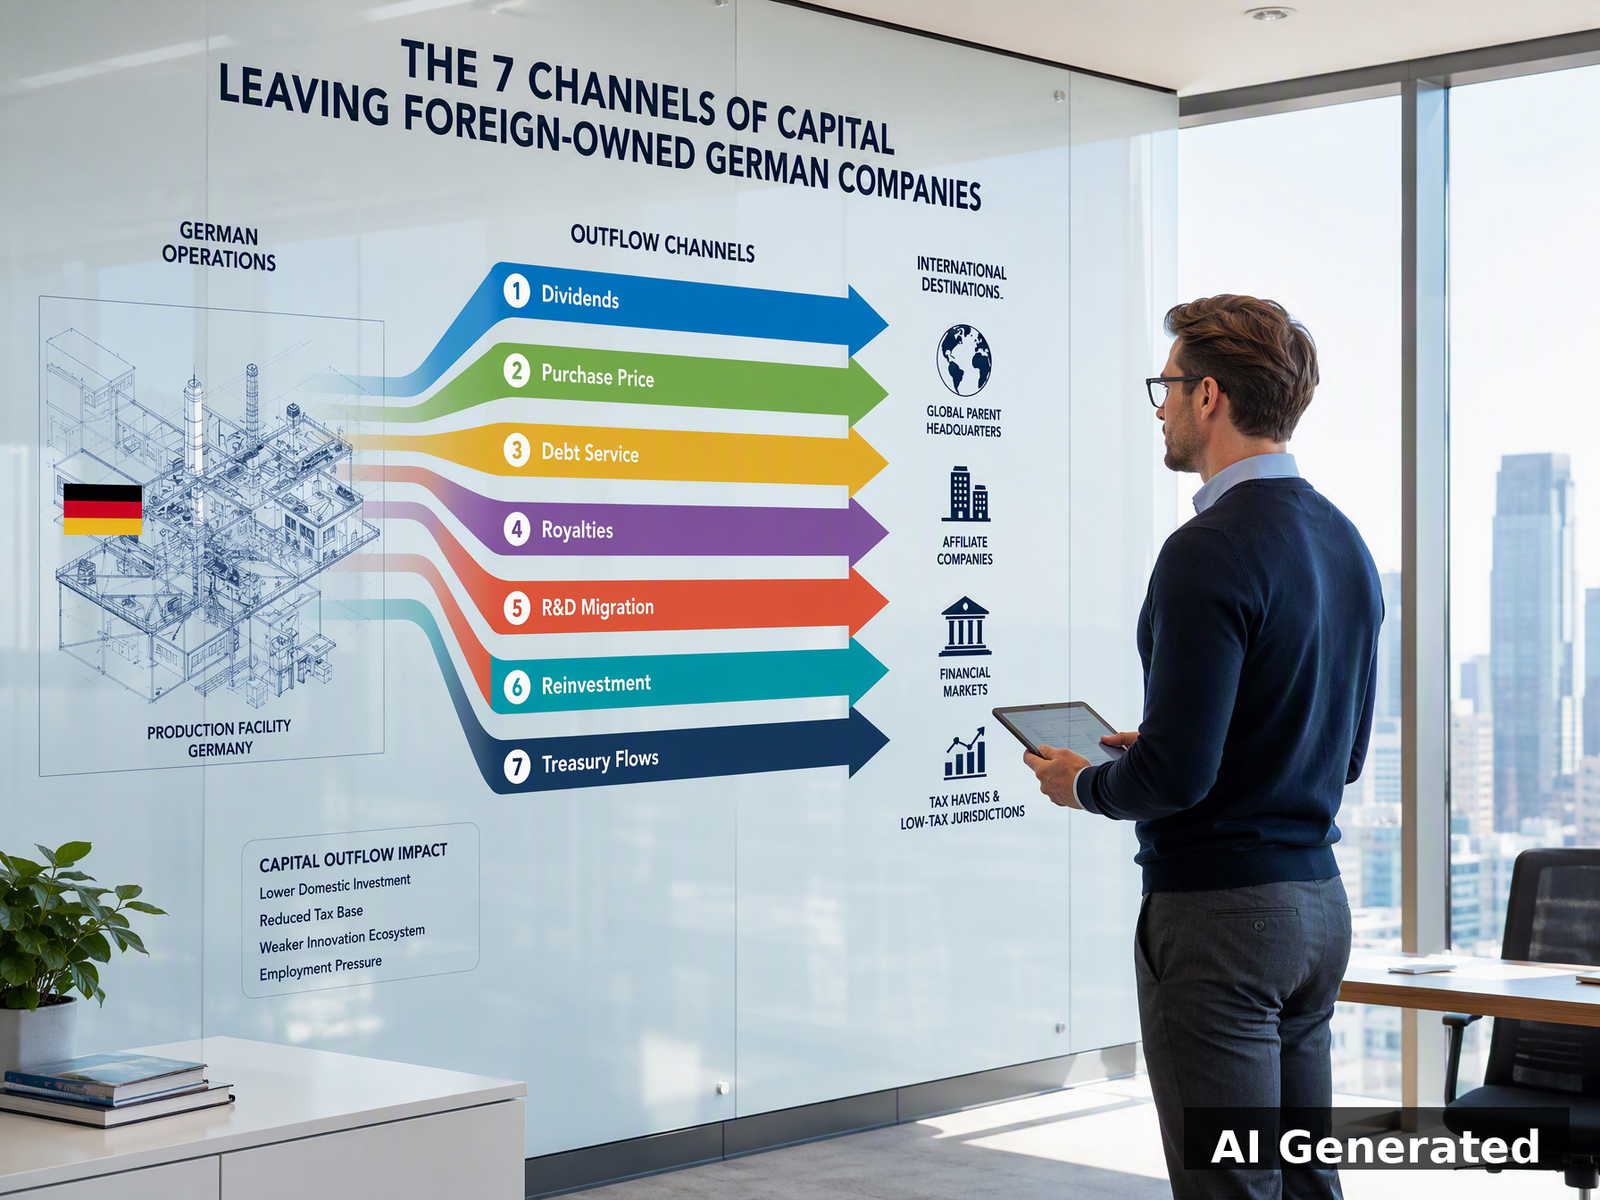
Um zu verstehen, was geschieht, müssen wir die Wege kartieren, über die Kapital aus einem ausländisch kontrollierten deutschen Unternehmen abfließt. Es gibt mindestens sieben.
1. Dividenden und Gewinnrückführung. Der direkteste Kanal. Eine deutsche Tochtergesellschaft erwirtschaftet Gewinn und zahlt ihn dann als Dividende an ihre ausländische Muttergesellschaft. Das passiert jedes Jahr und ist der klarste Mechanismus, durch den in Deutschland geschaffener Wert ins Ausland gelangt.
2. Der Kaufpreis selbst. Wenn ein deutsches Unternehmen verkauft wird, gehen die Erlöse an die Verkäufer. Wenn diese Verkäufer deutsche Familien sind, bleibt das Geld in deutscher Hand — aber es verlässt das Unternehmen. Sind die Verkäufer bereits ausländisch – wie bei den Private-Equity-Fonds, die Unternehmen wie Apleona und Stada weiterverkaufen – verlassen die Erlöse das Land vollständig [5][6].
3. Zins- und Tilgungsabfluss. Viele ausländische Käufer, besonders Private-Equity-Firmen, finanzieren Übernahmen mit Schulden, die dem Zielunternehmen auferlegt werden. Das deutsche Unternehmen leistet dann über Jahre Zins- und Tilgungszahlungen an ausländische Kreditgeber — ein langsamer, kontinuierlicher Abfluss, der nie in den Schlagzeilen auftaucht.
4. Lizenzgebühren, Lizenzvergabe und Verrechnungspreise. Eine deutsche Tochter zahlt ihrer ausländischen Muttergesellschaft oft für das Recht, Patente, Marken und ‚Management-Leistungen‘ zu nutzen. Diese Gebühren werden intern festgelegt, sind schwer zu prüfen und können der größte versteckte Kanal von allen sein.
5. Abwanderung von Forschung und Entwicklung sowie der Konzernzentrale. Die wertvollsten Funktionen — Entwicklung, Strategie, Patente und die dazugehörigen Gehälter — neigen dazu, mit der Zeit ins Heimatland der Muttergesellschaft zu wandern. Wenn die Patente abwandern, wandern auch die künftigen Gewinne, die sie erzeugen.
6. Reinvestitionsentscheidungen. Wohin fließen die einbehaltenen Gewinne? Ein chinesischer Eigentümer, der in Deutschland verdient, kann diese Gewinne in ein anderes Projekt reinvestieren — innerhalb Deutschlands oder ebenso gut im Ausland. Dieser Kanal entscheidet langfristig, ob das Geld bleibt oder das Land verlässt.
7. Konzerninterne Treasury-Ströme. Intercompany-Darlehen, Cash-Pooling und Treasury-Bewegungen innerhalb eines multinationalen Konzerns verschieben Kapital hin zum Schwerpunkt der Muttergesellschaft.
Jeder Kanal hat eine Richtung. Die Daten zeigen nun, wohin der Nettostrom fließt.
Die Richtung: Deutsches Kapital verlässt Deutschland
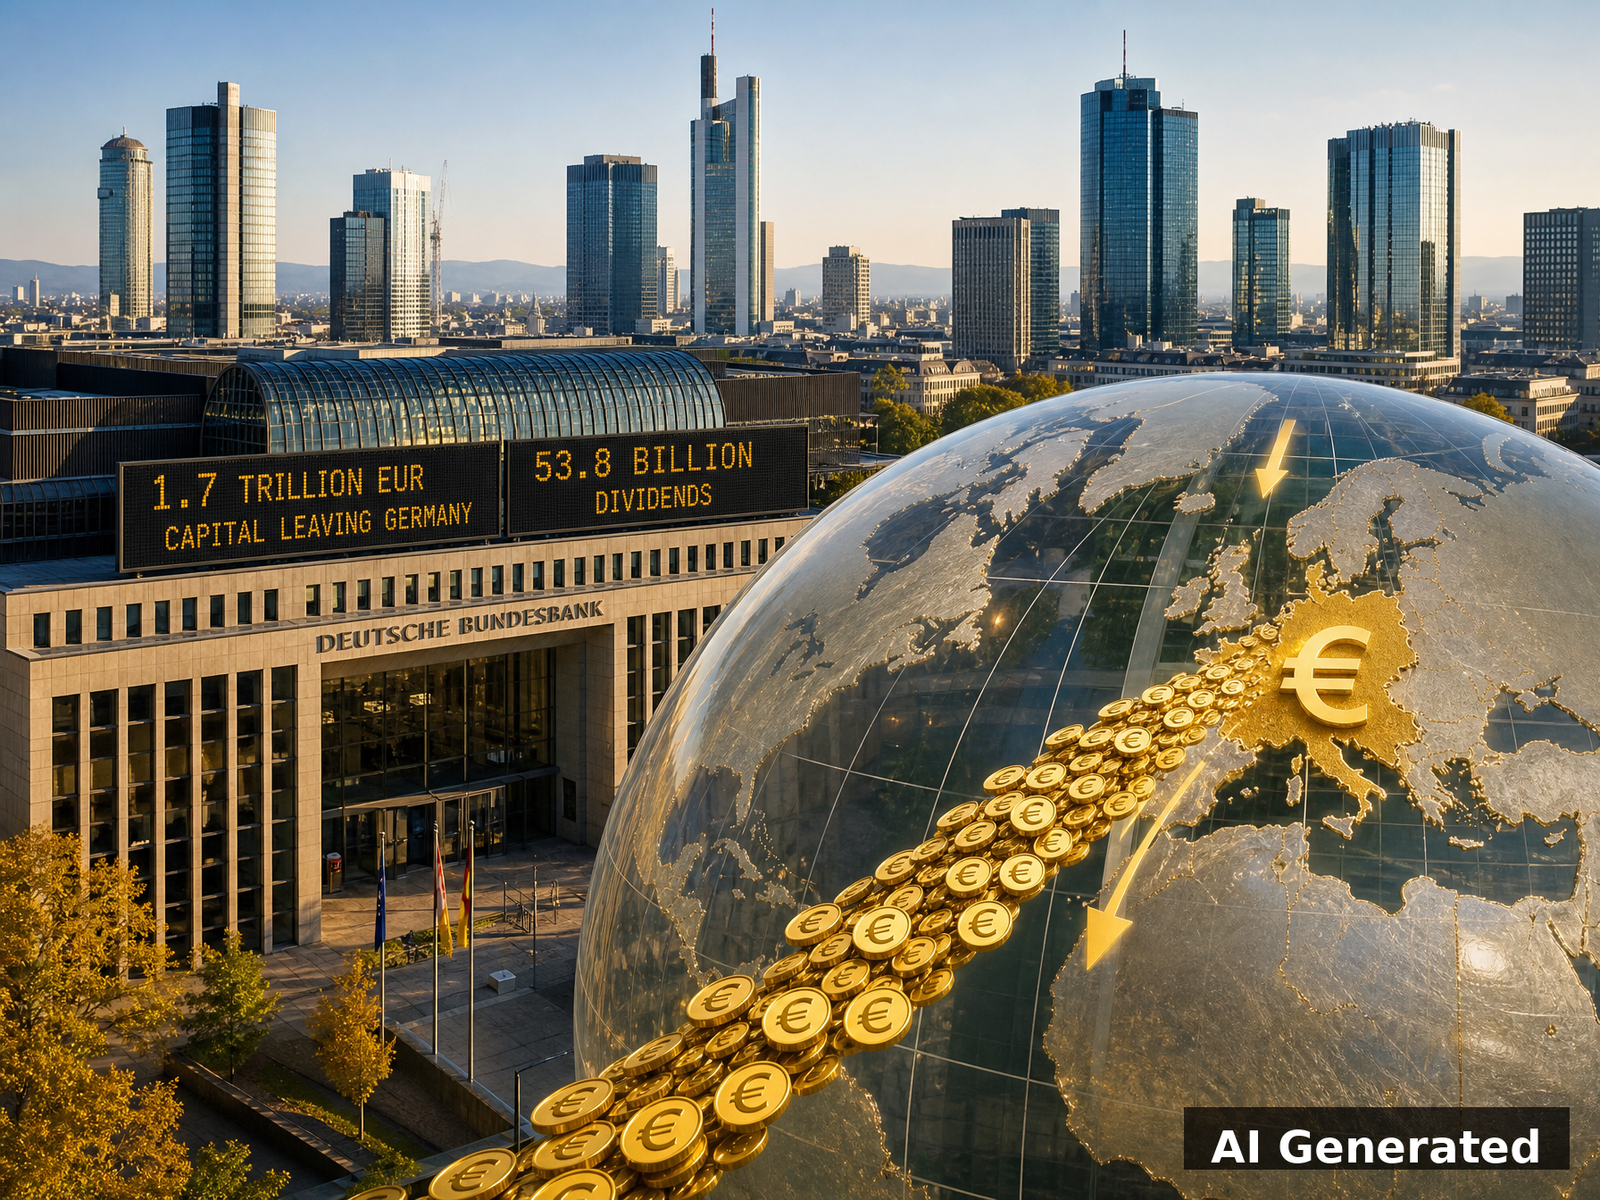
Das deutlichste makroökonomische Signal kommt von der Bundesbank. Deutsche Unternehmen haben seit 2010 kumulativ fast €1,7 Billionen im Ausland investiert [1]. Und während deutsches Kapital abfloss, sind zufließende Auslandsinvestitionen nach Deutschland eingebrochen. In den Jahren 2020 und 2021 investierten ausländische Firmen etwas mehr als €100 Milliarden Eigenkapital in Deutschland. Von da bis Mitte 2024 fiel dieser Wert auf nur noch €62 Milliarden. Die Bundesbank bezeichnet 2022 als eine „statistisch signifikante strukturelle Zäsur“ für Deutschlands Fähigkeit, ausländisches Kapital anzuziehen [1].
Noch aufschlussreicher ist wie sich ausländische und deutsche Eigentümer unterschiedlich verhalten. Die Bundesbank stellte fest, dass deutsche Unternehmen, die in China expandierten, dies überwiegend durch einbehaltene Gewinne taten — sie beließen das Geld im Unternehmen. Andere ausländische Unternehmen hingegen zogen größtenteils ihre einbehaltenen Gewinne ab und verringerten so ihr Kapital in China [1]. Das ist das Verhaltensmuster ausländischer Eigentümer: entnehmen statt reinvestieren.
Und der Kapitalabfluss ist nicht hypothetisch. Die DAX-Unternehmen — Deutschlands 40 größte börsennotierte Firmen — zahlten für das Geschäftsjahr 2023 rekordverdächtige €53,8 Milliarden an Dividenden aus. Fast die Hälfte davon, etwa €26 Milliarden, ging an ausländische Investoren [2]. Allein nordamerikanische Investoren erhielten 22,5 Prozent aller DAX-Dividenden, und US-Investoren hielten mehr als €200 Milliarden an deutschen Aktien [2]. Bis 2026 war die Dividenden-Summe auf einen neuen Rekord von €55,3 Milliarden gestiegen — und der ins Ausland fließende Anteil auf 49,8 Prozent, so EY [3].
Lassen Sie das wirken. Die Hälfte der von Deutschlands Vorzeigeunternehmen ausgeschütteten Gewinne fließt nun aus dem Land ab. Das ist die Dimension des Kapitalflusses, in einer Zahl.
Früher in dieser Serie: Deutschland zum Verkauf, Teil 3: Warum sie verkaufen — Die Treiber und die politische Reaktion — Warum deutsche Familien ihre Unternehmen verkaufen
Der tiefere Wandel: das Ende der Deutschland AG
Um zu verstehen, warum das wichtig ist, muss man begreifen, was es ersetzt hat. Während der meisten Nachkriegszeit hatte Deutschland eine eigenständige Eigentümerstruktur — die sogenannte „Deutschland AG“. Deutsche Banken und Versicherungen, allen voran die Deutsche Bank und die Allianz, standen im Zentrum eines dichten Netzes gegenseitiger Beteiligungen in der deutschen Industrie. Gewinne zirkulierten innerhalb des deutschen Systems. Deutsche Firmen hielten Anteile an deutschen Firmen. Das System war Außenstehenden gegenüber undurchsichtig, hielt aber Kapital — und Kontrolle — national [4].
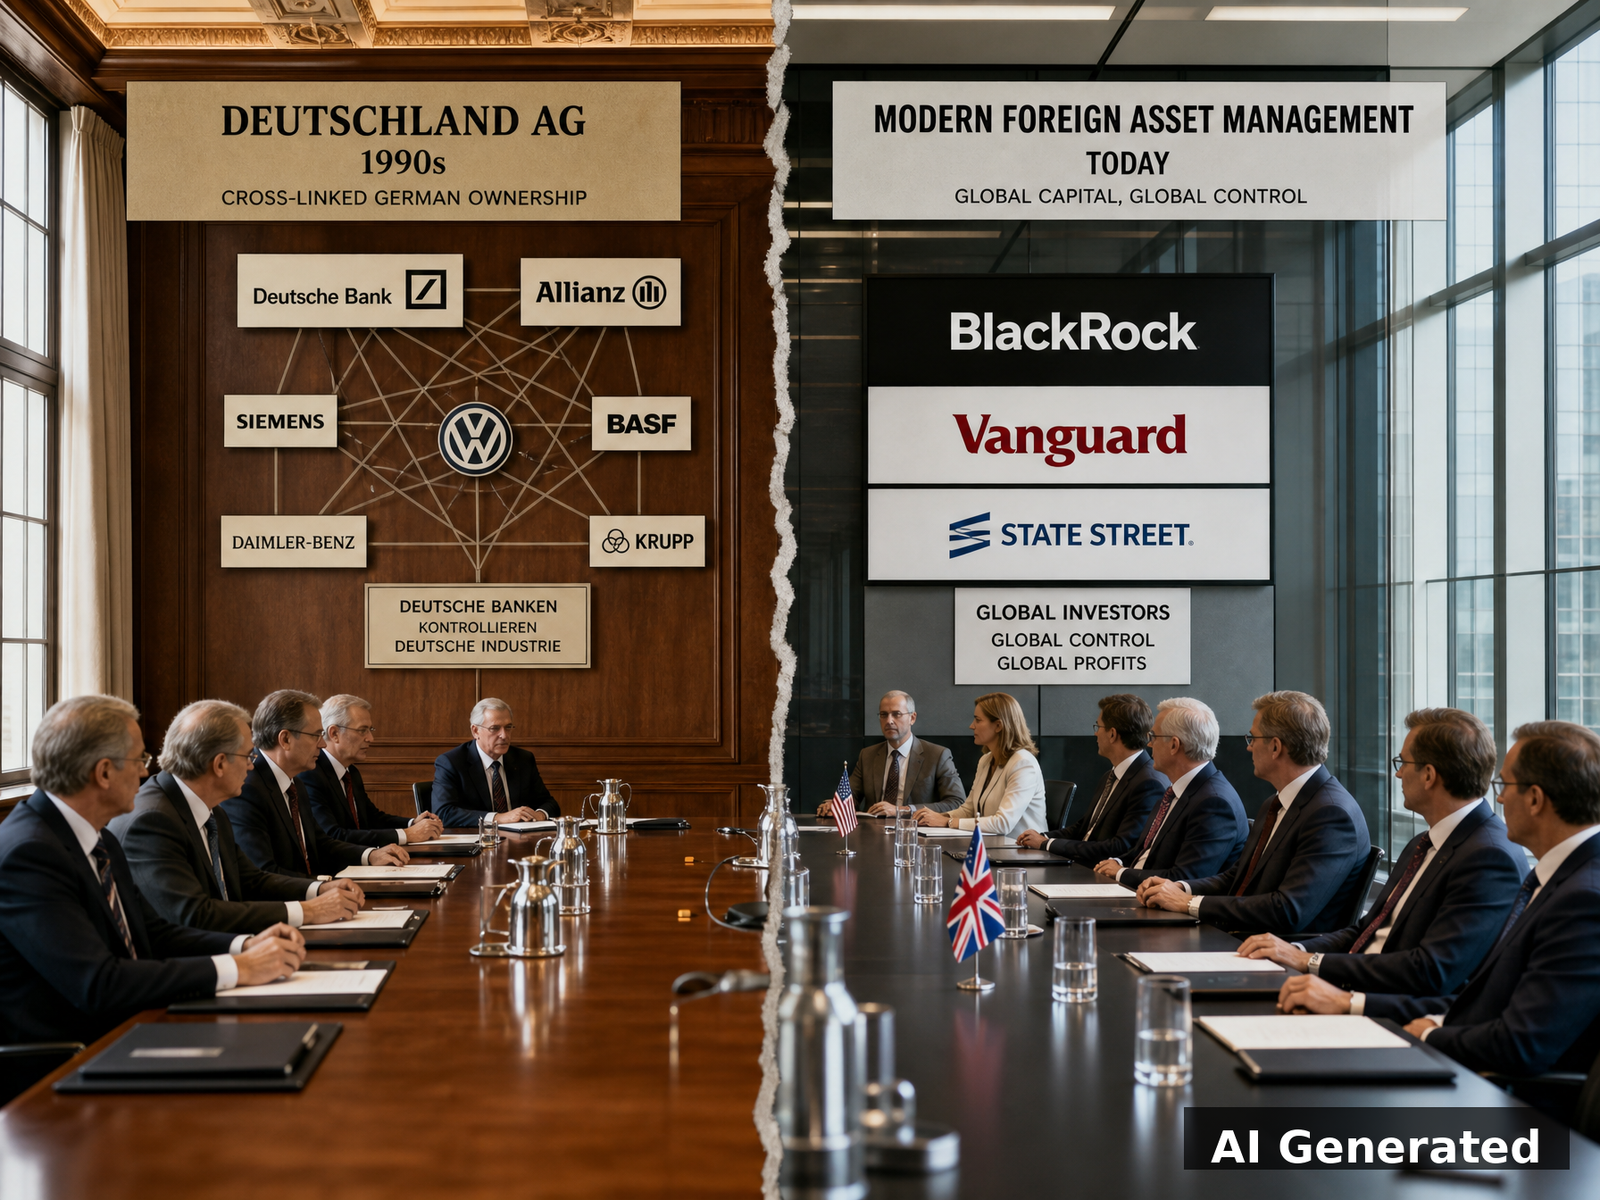
Dieses System wurde bewusst demontiert. Anfang der 2000er Jahre senkte die Schröder-Regierung die Steuer auf Veräußerungsgewinne beim Verkauf von Unternehmensanteilen, wodurch der deutsche Markt für ausländische Investoren geöffnet wurde [4]. Die Deutschland AG zerbrach. An ihre Stelle trat das Zeitalter des Asset Managements: Blackrock, Vanguard und State Street — die „Big Three“ — verwalten nun zusammen €27,3 Billionen und sind in vielen DAX-Unternehmen die größten Aktionäre. Allein Blackrock hält etwa 11 Prozent aller DAX-Aktien [4].
Das ist die tiefere Geschichte hinter dem Ausverkauf. Es geht nicht nur darum, dass einzelne deutsche Unternehmen gekauft werden. Es geht darum, dass das System, das deutsches Kapital und deutschen Besitz in deutschen Händen hielt, durch ein System ersetzt worden ist, in dem die größten Eigentümer der deutschen Industrie ausländische Asset Manager und ausländische Erwerber sind. Gewinne, Dividenden und Kontrolle fließen zunehmend nach außen.
Was das für die Übernahmen 2024–26 bedeutet
Nun zurück zu den konkreten Deals in dieser Reihe. Jeder hat ein charakteristisches Kapitalabflussmuster:
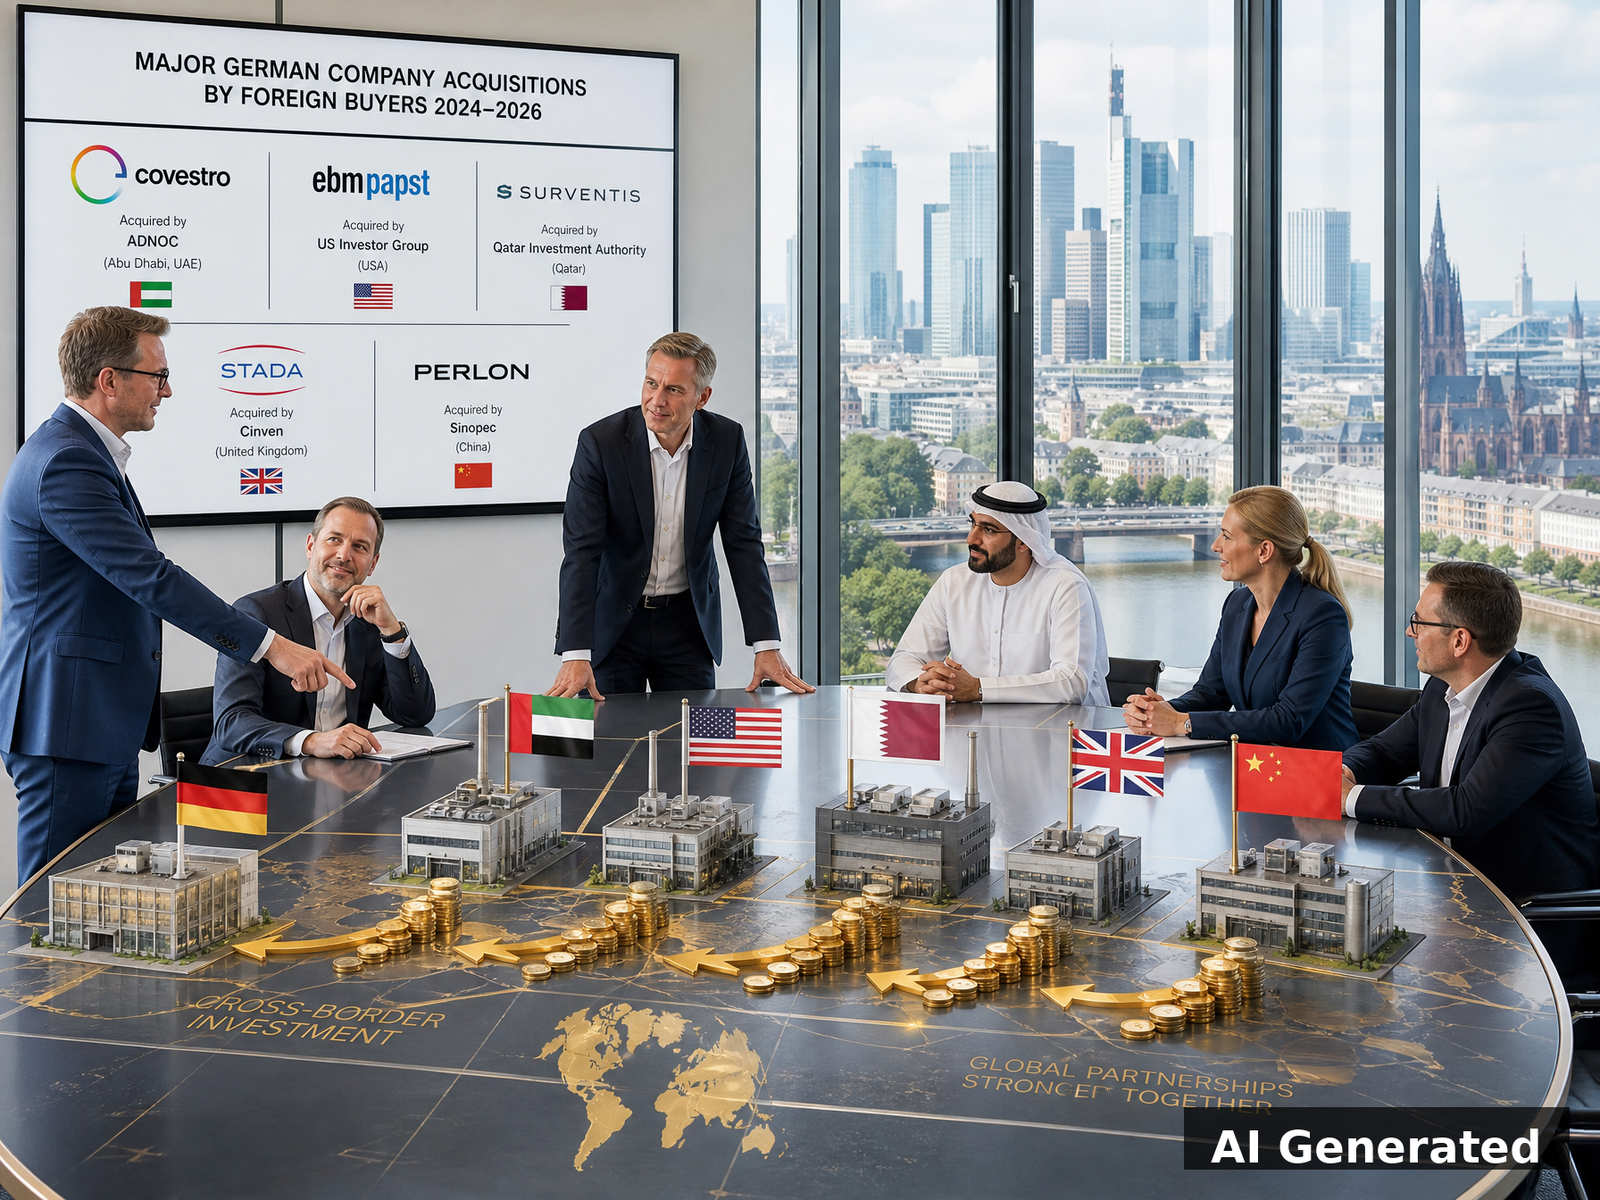
Covestro, übernommen von Adnoc/XRG aus Abu Dhabi — einem staatlichen Ölkonzern — für rund €15 Milliarden [10]. Die Gewinne eines deutschen Chemie-Champions mit 17.600 Beschäftigten fließen nun in Richtung Golf, und die strategische Ausrichtung des Unternehmens dient einer emiratischen Staatsagenda.
EBM-Papst, für €5,1 Milliarden an Madison Air verkauft. Die Eigentümer versprechen, dass Mulfingen als Produktionsstandort erhalten bleibt [8]. Aber die Gewinne eines der weltweit führenden Lüftungsunternehmen werden nun an einen amerikanischen Mutterkonzern abgeführt.
Surventis, das wiederbelebte BASF-Coatings-Geschäft, mehrheitlich im Besitz von Carlyle und dem Staatsfonds Katar [9]. Private-Equity- und Staatskapital besitzen nun die Gewinne eines deutschen Beschichtungsführers im Wert von €3,9 Milliarden.
Stada, vom britischen Buyout-Unternehmen Capvest übernommen [11]. Eine Leveraged-Acquisition — das heißt, die Zins- und Tilgungszahlungen werden jahrelang an ausländische Gläubiger fließen.
Perlon, der insolvente Chemie-Champion, gekauft von Wuxi Yinda Nylon aus China. Alle drei deutschen Standorte bleiben, der Käufer verspricht Investitionen — aber 60 von 510 Arbeitsplätzen sind bereits weg [7]. Die Frage ist, was mit den Gewinnen geschieht: in Bobingen reinvestiert oder nach Shanghai umgeleitet?
Keiner dieser Fälle erfordert die Schließung einer einzigen Fabrik. Die Ausdünnung ist hier finanziell, nicht physisch. Die Anlagen bleiben; das Geld geht.
Die Reinvestitionsfrage, die noch niemand beantworten kann
Es gibt einen Kanal, der entscheidet, wie ernst das alles wird, und er ist am schwersten zu beobachten: was die neuen Eigentümer mit den einbehaltenen Gewinnen tun. Der China-Befund der Bundesbank ist der deutlichste Hinweis darauf, wie sich ausländische und inländische Eigentümer unterscheiden. Deutsche Unternehmen in China vergrößerten ihren Kapitalbestand größtenteils durch reinvestierte Gewinne — sie hielten das Geld innerhalb ihrer chinesischen Betriebe im Einsatz. Andere ausländische Investoren hingegen zogen größtenteils einbehaltene Gewinne ab, wodurch ihre Kapitalbasis schrumpfte [1].
Die gleiche Verhaltensaufspaltung gilt umgekehrt auch in Deutschland. Ein deutscher Familieninhaber, der verkauft, hat bereits die Entscheidung getroffen, Wert abzuziehen. Ein ausländischer Eigentümer, der kauft, trifft eine andere Kalkulation — und nichts garantiert, dass sie nach innen weist. Wenn Madison Air, Capvest oder XRG sich entscheiden, auszuschütten statt wieder zu reinvestieren, werden die deutschen Tochtergesellschaften zu Cash-Generatoren für ihre Mutterkonzerne: auf dem Papier profitabel, nach Standort deutsch, aber mit einem Gewinnefluss, der ins Ausland überwiesen wird. Deshalb werden die nächsten drei bis fünf Jahre der Jahresabschlüsse von Covestro, EBM-Papst, Stada und Surventis wichtiger sein als jede Pressemitteilung über »langfristiges Engagement« [8][9][10][11].
Der politische blinde Fleck
Es gibt noch eine weitere unbequeme Folgerung. Das deutsche Regime zur Investitionsprüfung — das »scharfe Schwert«, das das Wirtschaftsministerium seit 2004 einsetzt — überprüft den Kauf: wer kauft und ob die Übernahme die öffentliche Ordnung oder Sicherheit bedroht [12]. Es hat keinen Mechanismus für das, was danach geschieht. Die Prüfung kann keine Dividendenpolitik festlegen, Lizenzzahlungen nicht begrenzen und keinen ausländischen Eigentümer dazu zwingen, in deutsche Werke zu reinvestieren. Die Kapitalabflüsse verlaufen durch Kanäle, die vom Prüfgesetz nie erfasst werden sollten. Der Staat kann einen chinesischen Bieter an der Tür abweisen — aber er hat kein Mittel, die Gewinne eines Unternehmens, das er zuvor bereits genehmigt hat, ein Jahr später daran zu hindern, das Land zu verlassen.
Der ehrliche Vorbehalt
Ich muss offen über die Grenzen der Daten sprechen. Die DAX-Dividendenzahlen erfassen die ausländischen Aktionäre deutscher börsennotierter Unternehmen — eine verwandte, aber nicht identische Gruppe zu den ausländischen Eigentümern der erworbenen Mittelstandsunternehmen. Und ich habe noch keine öffentlich zugänglichen, fallbezogenen Daten über die genauen Dividenden- oder Lizenzrückführungen von Adnoc, Madison Air, Capvest oder Carlyle aus ihren deutschen Tochtergesellschaften für 2025–26 gefunden. Diese Daten werden oft nicht offengelegt.
Die Behauptung, die ich verteidigen kann, lautet also: Der Mechanismus ist real und gut dokumentiert; die Richtung ist aus den Makrodaten eindeutig ersichtlich; und das Ausmaß der DAX-Dividendenabflüsse vermittelt uns ein klares Gefühl für die Größenordnung, um die es geht. Was ich hingegen noch nicht leisten kann, ist eine präzise, geprüfte Zahl anzugeben, wie viel der Akquisitionswelle 2024–26 konkret aus Deutschland abgeflossen ist. Dafür wären unternehmensbezogene Finanzdaten nötig, die noch nicht öffentlich sind.
Eine kurze Klarstellung: Übernahmen sind Investitionen, aber Deal‑Werte sind keine Kapitalzuflüsse
Eine Verwirrung lohnt es zu klären, weil sie selbst sorgfältige Leserinnen und Leser stolpern lässt. Wenn ein ausländischer Käufer ein deutsches Unternehmen erwirbt — Covestro, EBM‑Papst, Stada — wird dieser Kauf als ausländische Direktinvestition (FDI) gezählt. Die OECD, der globale Standardsetzer für FDI-Statistiken, behandelt „Akquisition“ ausdrücklich als einen der Zwecke einer Direktinvestition, neben dem Aufbau eines neuen Unternehmens, Expansion und Umstrukturierung [13]. Der IWF bringt es auf den Punkt: FDI wird „oft in zwei weitere Kategorien unterteilt: Fusionen und Übernahmen, bei denen ein bestehendes Unternehmen gekauft wird; und ‚Greenfield‘-Investitionen“ [14]. Die Rekordverkäufe in dieser Reihe sind also per Definition Teil des Bildes der nach Deutschland zufließenden Investitionen.
Aber — und das ist der Punkt, der den scheinbaren Widerspruch auflöst — eine Rekordwelle an M&A-Transaktionen und sinkende FDI Zufluss-Zahlen können durchaus gleichzeitig bestehen. Sie messen unterschiedliche Dinge. Der M&A-Rekord (107 Mrd. $ an Dealwerten) erfasst den angekündigten Preis der verkauften Unternehmen [5][6]. Die FDI-Zuflusszahl erfasst das tatsächlich nach Deutschland transferierte Eigenkapital in einem bestimmten Zeitraum [1]. Das sind nicht dieselben Zahlen. Ein im Jahr 2024 angekündigter Deal über 15 Mrd. € kann sein Eigenkapital erst später übertragen, und ein Leveraged Buyout — bei dem ein Private-Equity-Käufer den Großteil des Kaufs mit auf das Zielunternehmen geladenen Schulden finanziert — überträgt deutlich weniger neues ausländisches Eigenkapital, als sein Schlagzeilenpreis vermuten lässt [6]. Deutschland kann also Rekordverkaufswerte verzeichnen, während die gemessenen FDI-Zuflüsse sinken, weil vieles von dem, was verkauft wird, mit Schulden und aufgeschobenem Eigenkapital finanziert wird, statt mit frischem Kapital aus dem Ausland.
Die Unterscheidung ist für diese Reihe wichtig. Sie bedeutet, dass der Ausverkauf in Eigentumsverhältnissen real ist und auch in Bezug auf die Kapitalflüsse real — aber eine sinkende FDI-Zuflussstatistik ist kein Zeichen dafür, dass die Verkäufe nicht stattfinden. Sie ist ein Zeichen dafür, dass die Verkäufe zunehmend fremdfinanziert sind und sich nur langsam in tatsächliches Zuflusskapital umwandeln.
Was das für die These der Reihe bedeutet
Teil 2 argumentierte, dass eine ausländische Übernahme nicht von sich aus die Fabriken leerzieht — das tun die wirtschaftlichen Kräfte. Die Kapitalflussbelege fügen den schärferen Punkt hinzu: selbst wenn die Fabriken nie verlagert werden, geht der von ihnen erzeugte Wert zunehmend ins Ausland. Ein deutsches Unternehmen, das in Deutschland bleibt, aber seine Gewinne nach Abu Dhabi oder an einen US-Fonds schickt, finanziert in realer Hinsicht Deutschland nicht mehr. Es finanziert seine neuen Eigentümer.
Das ist die stille Aushöhlung. Sie ist schwerer zu fotografieren als ein stillgelegtes Werk, und sie schafft es nicht in die Abendnachrichten wie eine Schließung. Aber sie ist die systematischste und dauerhafteste Folge des Verkaufs. Jede ausländische Übernahme verwandelt einen Strom von in Deutschland erzeugten Gewinnen in einen Strom abfließenden Kapitals. Über ein Jahrzehnt ist das kein Rinnsal. Es ist eine strukturelle Vermögensverschiebung.
Kernaussage
Die Fabriken sind noch da. Das Geld fließt ab. Das ist die eigentliche Schlagzeile in der Dimension des Kapitalflusses.
Die Eigentümerstruktur Deutschlands hat sich in einer Generation gewandelt — von der Deutschland AG, in der deutsche Banken und Versicherer deutsche Unternehmen hielten und die Gewinne im System verbleiben ließen, hin zu einer Struktur, in der ausländische Vermögensverwalter und ausländische Erwerber die dominierenden Anteile halten und die Gewinne abziehen [4]. Die Rekordverkäufe von 2024–26 sind das lauteste Symptom eines leiseren, älteren Prozesses: der finanziellen Ent-Deutschung der deutschen Industrie.
Die Antwort auf die Frage „Fliegt deutsches Kapital ins Ausland?“ lautet: Ja, in erheblichem und wachsendem Maße — durch Dividenden, Verkaufserlöse, Schuldendienst, Lizenzgebühren und Reinvestitionsentscheidungen. Die genaue Zahl, die der jüngsten Übernahmewelle zuzuschreiben ist, ist noch nicht öffentlich. Aber die Richtung ist unzweifelhaft. Und die Richtung ist es, die ein Land im Laufe der Zeit aushöhlt.
📖 Die gesamte Serie erkunden: „Deutschland zum Verkauf“ — Die Verfolgung des industriellen Ausverkaufs Deutschlands
Quellen
[1] Deutsche Bundesbank. (2024). Robuste deutsche Direktinvestitionen im Ausland – weniger Direktinvestitionszuflüsse nach Deutschland. Deutsche Bundesbank. Link
[2] Schipper, N. (2024). Wohin die deutschen Dividenden fließen (2024). DAS INVESTMENT. Link
[3] Schipper, N. (2026). Die Dax-Aktien mit dem größten Dividendenwachstum über 3, 5 und 10 Jahre. DAS INVESTMENT. Link
[4] Jürgens, J. (2025). Die Macht von Blackrock, Vanguard & Co. Max-Planck-Gesellschaft. Link
[5] Handelsblatt. (2025). Übernahmen: Investoren kaufen immer häufiger deutsche Unternehmen. Handelsblatt. Link
[6] PwC Deutschland. (2025). Destination Deutschland 2025: M&A-Aktivitäten ausländischer Investoren. PwC. Link
[7] Münchner Merkur. (2026). China-Konzern kauft deutschen Weltmarktführer. Münchner Merkur. Link
[8] Produktion. (2026). Madison Air kauft EBM-Papst für 5,1 Mrd. Euro. Produktion. Link
[9] Surventis. (2026). Surventis startet als eigenständiger, weltweit führender Anbieter für Automobillacke und Oberflächenbehandlung. Surventis/Chemetall. Link
[10] Covestro. (2024). Übernahmeangebot von ADNOC für Covestro erfolgreich. Covestro Investor News. Link
[11] STADA Arzneimittel AG. (2026). STADA erwirbt umfassendes Consumer-Healthcare-Portfolio von Orifarm. STADA / Presseportal. Link
[12] Sachs, B., & Rösch, D. (2024). Ausländische Investoren: Übernahme abgelehnt! WirtschaftsWoche. Link
[13] OECD. (2025). Messung ausländischer Direktinvestitionen. Organisation für wirtschaftliche Zusammenarbeit und Entwicklung. Link
[14] IMF. (o. D.). Ausländische Direktinvestitionen und der Wechselkurs. Internationaler Währungsfonds. Link
KI-Hinweis: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz erstellt. Die dargestellten Ideen, Analysen und Meinungen sind meine eigenen — KI wurde verwendet, um meine persönlichen Notizen und Gedanken zu verfassen, zu strukturieren und zu verfeinern und so in den finalen Text umzuwandeln. Bilder und Videos in diesem Beitrag wurden ebenfalls mit KI-Tools erzeugt, basierend auf meinen eigenen kreativen Eingaben und Anweisungen.
